DAS CO2 DER WELT STAGNIERT 2026, WEIL ES SICH SELBST AUFHEBT
Die weltweiten CO2-Emissionen aus fossilen Brennstoffen und Industrieprozessen bleiben nahe an ihren historischen Höchstwerten, doch ihr Wachstum hat sich verlangsamt. Die Frage ist, was als Nächstes kommt: ein hohes Plateau oder der Beginn eines dauerhaften Rückgangs? Offizielle Inventare brauchen Zeit, um erstellt und geprüft zu werden, daher kommt die Antwort meist spät. Tao Li, Zhu Deng, Zhu Liu und weitere Forschende an der Tsinghua University, der University of Hong Kong, dem Laboratoire des Sciences du Climat et de l’Environnement in Frankreich, der Stanford University und der Jilin University haben versucht, sie für 2026 zu beantworten, bevor das Jahr überhaupt zu Ende ist.
Neun Monate gemessen, drei Monate prognostiziert
Das Team arbeitet mit Carbon Monitor, einem Datensatz, der die CO2-Emissionen Tag für Tag schätzt: In jedem Sektor werden Aktivitätsdaten mit Emissionsfaktoren multipliziert. Die Welt ist in 47 Zeitreihen aufgeteilt: neun Regionen (China, die Vereinigten Staaten, die Europäische Union, Indien, Russland, Japan, Brasilien, das Vereinigte Königreich und der Rest der Welt), jeweils mit ihren Emissionen aus Stromerzeugung, Industrie, Straßenverkehr, Wohngebäuden und Inlandsflugverkehr, dazu internationaler Luft- und Seeverkehr.
Die Daten reichen vom 1. Januar 2019 bis zum 30. September 2026. Für die letzten 92 Tage des Jahres wird jede Zeitreihe durch ein statistisches Modell, Prophet, fortgeschrieben, das einen Trend mit jährlichen und wöchentlichen Rhythmen sowie Feiertagen kombiniert. Der gemessene Teil macht bereits 74,2 % der Jahressumme aus.
Das Jahr war nicht leicht zu deuten: El-Niño-Bedingungen bildeten sich heraus, und ab Ende Februar trafen Störungen die Energie- und Verkehrsmärkte im Nahen Osten.
Eine Beinahe-Null aus großen gegenläufigen Bewegungen
Die Kernzahl: 38,1 Milliarden Tonnen (Gigatonnen) CO2 im Jahr 2026, ein Anstieg um 36,6 Millionen Tonnen bzw. +0,10 % gegenüber 2025. Das sind etwa 104 Millionen Tonnen pro Tag.
Doch die globale Zahl verbirgt viel größere Bewegungen. Regionen mit steigenden Emissionen fügen 0,32 Gigatonnen hinzu; Regionen mit sinkenden Emissionen ziehen 0,29 Gigatonnen ab. In der globalen Summe heben sich 94,0 % der 0,61 Gigatonnen an Gesamtbewegung auf. Die globale Wachstumsrate allein, schreibt das Team, „kann sowohl erhebliche Rückgänge als auch fortgesetzte Zuwächse verdecken“.
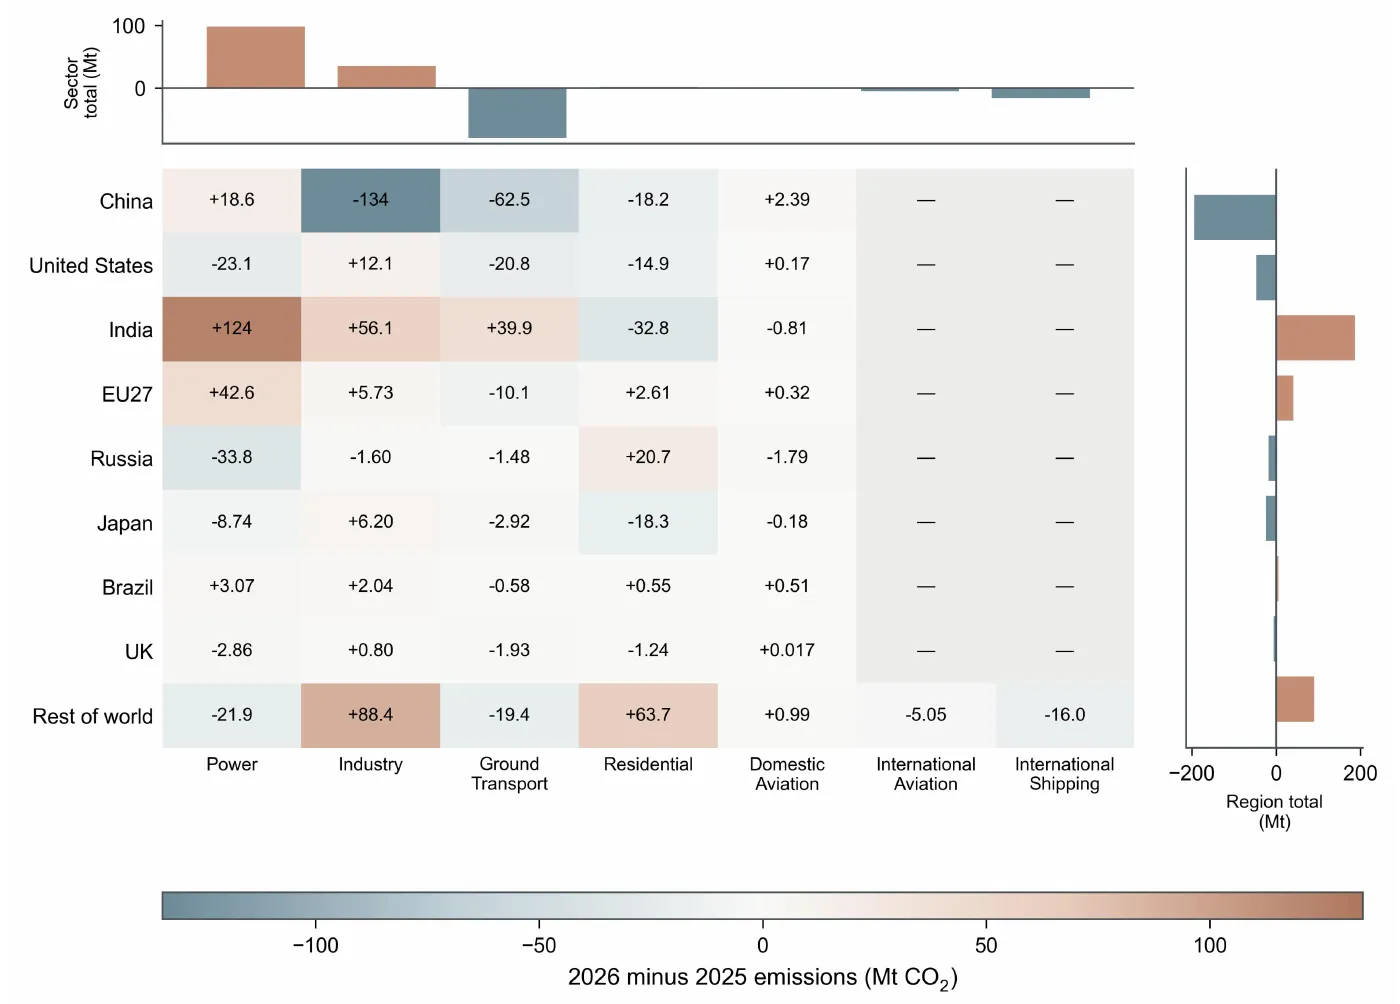
Änderung der Emissionen von 2025 auf 2026 für jede Region und jeden Sektor, in Millionen Tonnen CO2: blau für Rückgänge, braun für Anstiege. Chinas Industrie und Straßenverkehr sowie Indiens Stromsektor dominieren. — Abbildung 4, Li et al. (2026), arXiv:2611.22406.
China: weniger Schwerindustrie, mehr Elektroautos
China, das 11,9 Gigatonnen ausstößt (31,2 % der weltweiten Gesamtmenge), verzeichnet den größten Rückgang: −194 Millionen Tonnen (−1,61 %), zwei Drittel aller regionalen Rückgänge. Auf die Industrie entfallen −134 Millionen Tonnen, auf den Straßenverkehr −62,5 Millionen. Offizielle chinesische Statistiken, die das Team zitiert, zeigen, dass die Wertschöpfung der verarbeitenden Industrie weiter wuchs, während Rohölraffinierung, Fahrzeugproduktion, Zement und Walzstahl zurückgingen. Auf den Straßen stellten Fahrzeuge mit neuen Energien (new-energy vehicles) 49,4 % der Pkw-Neuzulassungen des ersten Halbjahres 2026, allerdings nur 13,2 % des Fahrzeugbestands. Es ist Chinas dritter Rückgang in Folge, nach −47,3 Millionen Tonnen 2024 und −99,4 Millionen 2025.
Indien: Die Nachfrage läuft dem sauberen Strom davon
Indien verbucht den größten Anstieg: +187 Millionen Tonnen (+5,67 %), auf 3,48 Gigatonnen. Allein die Kraftwerke fügen 124 Millionen Tonnen hinzu, die Industrie 56,1 Millionen. Die Spitzennachfrage erreichte am 25. April einen damaligen Rekord von 256 Gigawatt. Ende Juli stellten nichtfossile Quellen mehr als 54 % der installierten Leistung — doch Kohle und Braunkohle lieferten immer noch 69,5 % des Stroms, der von April bis Juni abgegeben wurde. Die Lehre, die das Team daraus zieht: Was die Emissionen senkt, ist der tatsächlich erzeugte saubere Strom, nicht die installierte Leistung.
Weltweit steigen die Emissionen der Stromerzeugung nach ihrem Rückgang 2025 wieder um 98,1 Millionen Tonnen, während der Straßenverkehr um 79,7 Millionen Tonnen zurückgeht — der erste Rückgang, nachdem er von 2021 bis 2025 jedes Jahr gestiegen war.
Hitzewellen, versteckt in Sommermittelwerten
Tagesdaten zeigen auch kurze Episoden, die Monatszahlen glätten. Zwischen dem 16. und 30. Juni lagen die Emissionen des Stromsektors über ihrem erwarteten Niveau: +124 % in Frankreich, +47,8 % im Vereinigten Königreich, +17,3 % in Italien, +7,51 % in Indien. In absoluten Zahlen stellt Indiens Überschuss (5,51 Millionen Tonnen) den Frankreichs (0,32 Millionen) jedoch weit in den Schatten, weil sich ihre Ausgangsniveaus enorm unterscheiden. In Spanien zeigen die 55 Hitzetage einen Überschuss von +8,32 %, während der Durchschnitt von Juni bis August bei −3,91 % liegt. Das Team betont, dass es sich um zeitliche Zusammenhänge handelt, nicht um einen Beweis für Ursachen.
Wie belastbar sind +0,10 %?
Das Team spricht offen über die Fragilität. Der Bereich, der 68 % seiner Simulationen abdeckt, reicht von +0,011 % bis +0,18 %, und es besteht eine Wahrscheinlichkeit von 12,4 %, dass die Emissionen tatsächlich gesunken sind. Vervollständigt man das Jahr anders — indem man Oktober bis Dezember 2025 kopiert —, ergibt sich −0,066 %: „Das Vorzeichen der kleinen jährlichen Änderung hängt von der Projektionsmethode ab.“ Tests an den fünf vorangegangenen Jahren zeigen, dass Prophet die täglichen Emissionen besser verfolgt als diese einfache Kopie, die Jahressummen aber im Mittel stärker verfehlt (117 gegenüber 66,7 Millionen Tonnen).
Plateau oder winziger Rückgang: Das Bild darunter bleibt dasselbe. Anhaltende weltweite Senkungen, schreibt das Team, erfordern, dass sinkende Emissionen dort, wo sie bereits etabliert sind, von kohlenstoffärmeren Wegen begleitet werden, die Nachfrage in den noch wachsenden Volkswirtschaften zu decken.