2026 میں دنیا کا CO2 تھم گیا — اپنے ہی اتار چڑھاؤ کو کاٹ کر
فوسل ایندھن اور صنعتی عمل سے عالمی CO2 اخراج اپنی تاریخی بلندیوں کے قریب ہے، لیکن اس کی بڑھوتری سست پڑ گئی ہے۔ سوال یہ ہے کہ آگے کیا ہوگا: ایک بلند ٹھہراؤ (plateau)، یا ایک دیرپا کمی کا آغاز؟ سرکاری فہرستیں (inventories) مرتب کرنے اور ان کا جائزہ لینے میں وقت لگتا ہے، اس لیے جواب عموماً دیر سے آتا ہے۔ Tao Li، Zhu Deng، Zhu Liu اور ان کے رفقا نے، جو Tsinghua University، University of Hong Kong، فرانس کی Laboratoire des Sciences du Climat et de l’Environnement، Stanford University اور Jilin University سے وابستہ ہیں، 2026 کے لیے سال ختم ہونے سے پہلے ہی اس کا جواب دینے کی کوشش کی ہے۔
نو مہینے ناپے گئے، تین مہینے پیش گوئی
ٹیم Carbon Monitor کے ساتھ کام کرتی ہے، ایک ڈیٹا سیٹ جو CO2 اخراج کا دن بہ دن تخمینہ لگاتا ہے: ہر شعبے میں سرگرمی کے ڈیٹا کو اخراج کے عوامل (emission factors) سے ضرب دی جاتی ہے۔ دنیا کو 47 سلسلوں (series) میں تقسیم کیا گیا ہے: نو خطے (چین، امریکہ، یورپی یونین، بھارت، روس، جاپان، برازیل، برطانیہ اور باقی دنیا)، ہر ایک اپنے بجلی، صنعت، زمینی نقل و حمل، رہائشی اور اندرونِ ملک ہوا بازی کے اخراج کے ساتھ، اور ان کے علاوہ بین الاقوامی ہوا بازی اور جہاز رانی۔
ڈیٹا 1 جنوری 2019 سے 30 ستمبر 2026 تک ہے۔ سال کے آخری 92 دنوں کے لیے، ہر سلسلے کو ایک شماریاتی ماڈل، Prophet، کے ذریعے آگے بڑھایا جاتا ہے، جو ایک رجحان کو سالانہ اور ہفتہ وار معمولات اور تعطیلات کے ساتھ جوڑتا ہے۔ ناپا گیا حصہ پہلے ہی سال کے کل کا 74.2% بنتا ہے۔
یہ سال سمجھنے میں آسان نہیں تھا: El Niño کے حالات بن رہے تھے، اور فروری کے آخر سے مشرقِ وسطیٰ میں توانائی اور نقل و حمل کی منڈیاں خلل کا شکار ہوئیں۔
بڑی مخالف حرکتوں سے بنا تقریباً صفر
خلاصہ: 2026 میں 38.1 ارب ٹن (گیگاٹن) CO2، یعنی 2025 کے مقابلے میں 36.6 ملین ٹن، یا +0.10% کا اضافہ۔ یہ تقریباً 104 ملین ٹن روزانہ بنتا ہے۔
لیکن عالمی عدد کہیں بڑی حرکتوں کو چھپا لیتا ہے۔ جن خطوں میں اخراج بڑھتا ہے وہ 0.32 گیگاٹن کا اضافہ کرتے ہیں؛ جن میں گھٹتا ہے وہ 0.29 گیگاٹن کم کرتے ہیں۔ مجموعی حرکت کے 0.61 گیگاٹن میں سے، عالمی میزان میں 94.0% ایک دوسرے کو کاٹ دیتا ہے۔ مصنفین لکھتے ہیں کہ صرف عالمی شرحِ نمو “نمایاں کمیوں اور جاری توسیع، دونوں کو چھپا سکتی ہے”۔
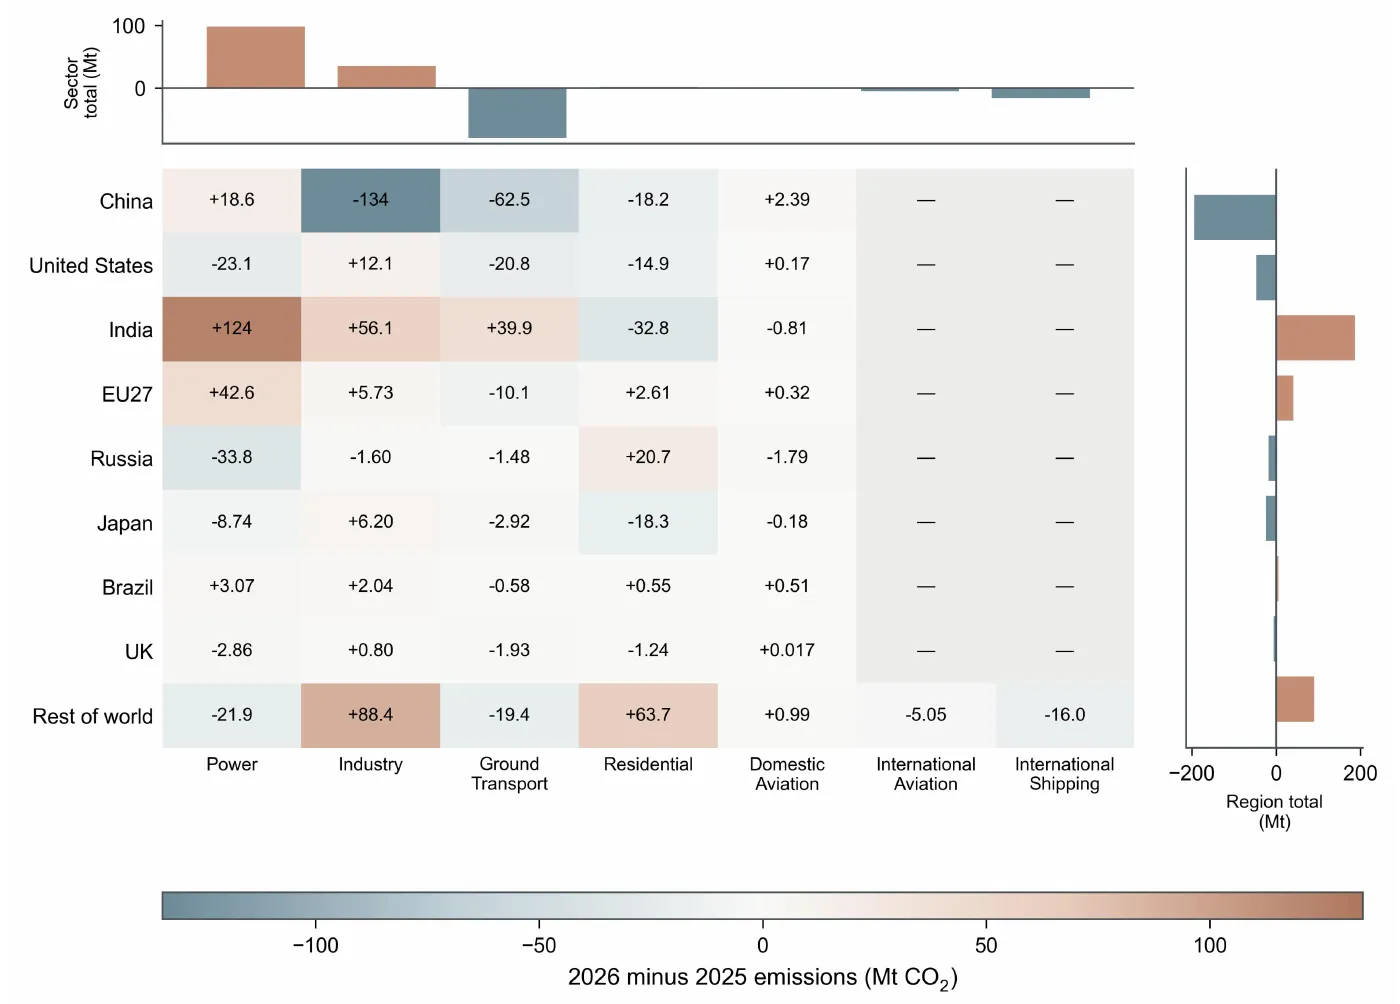
2025 سے 2026 تک ہر خطے اور شعبے کے اخراج میں تبدیلی، ملین ٹن CO2 میں: کمی کے لیے نیلا، اضافے کے لیے بھورا۔ چین کی صنعت اور زمینی نقل و حمل اور بھارت کا بجلی کا شعبہ غالب ہیں۔ — شکل 4، Li et al. (2026)، arXiv:2611.22406۔
چین: کم بھاری صنعت، زیادہ برقی گاڑیاں
چین، جو 11.9 گیگاٹن خارج کرتا ہے (دنیا کے کل کا 31.2%)، سب سے بڑی کمی: −194 ملین ٹن (−1.61%) درج کرتا ہے، جو تمام علاقائی کمیوں کا دو تہائی ہے۔ اس میں صنعت کا حصہ −134 ملین ٹن اور زمینی نقل و حمل کا −62.5 ملین ہے۔ مصنفین کے حوالہ دیے گئے سرکاری چینی اعداد و شمار دکھاتے ہیں کہ مینوفیکچرنگ کی قدرِ افزودہ (value added) اب بھی بڑھ رہی تھی جبکہ خام تیل کی صفائی، گاڑیوں کی پیداوار، سیمنٹ اور رولڈ اسٹیل (rolled steel) میں کمی آئی۔ سڑکوں پر، 2026 کی پہلی ششماہی میں نئی کاروں کی رجسٹریشن میں نئی توانائی والی گاڑیوں کا حصہ 49.4% رہا، اگرچہ کل گاڑیوں میں ان کا حصہ صرف 13.2% ہے۔ یہ چین کی مسلسل تیسری کمی ہے، 2024 میں −47.3 ملین ٹن اور 2025 میں −99.4 ملین کے بعد۔
بھارت: طلب صاف بجلی سے آگے نکل جاتی ہے
بھارت سب سے بڑا اضافہ: +187 ملین ٹن (+5.67%) درج کرتا ہے، اور 3.48 گیگاٹن تک پہنچ جاتا ہے۔ صرف بجلی گھر 124 ملین ٹن کا اضافہ کرتے ہیں، صنعت 56.1 ملین کا۔ 25 اپریل کو زیادہ سے زیادہ طلب 256 گیگاواٹ تک پہنچ گئی، جو اس وقت کا ریکارڈ تھا۔ جولائی کے آخر تک، نصب شدہ صلاحیت (installed capacity) میں غیر فوسل ذرائع کا حصہ 54% سے زیادہ تھا — پھر بھی اپریل سے جون تک فراہم کی گئی 69.5% بجلی کوئلے اور لگنائٹ سے آئی۔ مصنفین اس سے یہ سبق اخذ کرتے ہیں: اخراج اس صاف بجلی سے گھٹتا ہے جو حقیقت میں پیدا کی جائے، نہ کہ نصب شدہ صلاحیت سے۔
دنیا بھر میں، 2025 میں گرنے کے بعد بجلی کے شعبے کا اخراج 98.1 ملین ٹن بڑھ کر پھر اوپر آتا ہے، جبکہ زمینی نقل و حمل کے اخراج میں 79.7 ملین ٹن کی کمی آتی ہے — 2021 سے 2025 تک ہر سال بڑھنے کے بعد پہلی کمی۔
گرمیوں کی اوسطوں میں چھپی گرمی کی لہریں
روزانہ ڈیٹا ایسے مختصر واقعات بھی ظاہر کرتا ہے جنہیں ماہانہ اعداد ہموار کر کے مٹا دیتے ہیں۔ 16 اور 30 جون کے درمیان، بجلی کے شعبے کا اخراج اپنی متوقع سطح سے اوپر رہا: فرانس میں +124%، برطانیہ میں +47.8%، اٹلی میں +17.3%، بھارت میں +7.51%۔ تاہم مطلق لحاظ سے، بھارت کا اضافی اخراج (5.51 ملین ٹن) فرانس کے (0.32 ملین) سے کہیں بڑا ہے، کیونکہ ان کی بنیادی سطحوں میں بہت زیادہ فرق ہے۔ اسپین میں، گرمی کے 55 دن +8.32% کا اضافی اخراج دکھاتے ہیں، جبکہ جون–اگست کی اوسط −3.91% ہے۔ مصنفین زور دیتے ہیں کہ یہ وقت میں ہم زمانی تعلق (associations) ہیں، وجہ کا ثبوت نہیں۔
+0.10% کتنا پختہ ہے؟
ٹیم اس نزاکت کے بارے میں صاف گو ہے۔ اس کی 68% نقلوں (simulations) کا احاطہ کرنے والی حد +0.011% سے +0.18% تک ہے، اور اس بات کا 12.4% امکان ہے کہ اخراج دراصل گھٹ گیا۔ سال کو مختلف طریقے سے مکمل کرنا — اکتوبر سے دسمبر 2025 کو نقل کر کے — −0.066% دیتا ہے: “چھوٹی سالانہ تبدیلی کا مثبت یا منفی ہونا پیش گوئی کے طریقے پر منحصر ہے”۔ پچھلے پانچ سالوں پر کیے گئے تجربات دکھاتے ہیں کہ Prophet روزانہ اخراج کو اس سادہ نقل سے بہتر طور پر پکڑتا ہے، لیکن سالانہ کل میں اوسطاً زیادہ چُوکتا ہے (117 بمقابلہ 66.7 ملین ٹن)۔
ٹھہراؤ ہو یا ننھی سی کمی، اندر کی تصویر وہی رہتی ہے۔ مصنفین لکھتے ہیں کہ پائیدار عالمی کمی کے لیے ضروری ہوگا کہ جہاں اخراج میں کمی پہلے سے جڑ پکڑ چکی ہے وہاں یہ کمی جاری رہے، اور ساتھ ہی ان معیشتوں میں جو ابھی پھیل رہی ہیں، طلب پوری کرنے کے کم کاربن والے طریقے اپنائے جائیں۔