2026年全球CO2排放停滞不前,靠的是涨跌相互抵消
来自化石燃料和工业过程的全球CO2排放仍接近历史高位,但增速已经放缓。问题在于接下来会怎样:是高位平台期,还是持久下降的开端?官方清单的编制和审核需要时间,所以答案通常来得很晚。来自清华大学、香港大学、法国Laboratoire des Sciences du Climat et de l’Environnement、斯坦福大学和吉林大学的Tao Li、Zhu Deng、Zhu Liu及其同事,试图在2026年尚未结束时就为2026年给出答案。
九个月实测,三个月预测
团队使用的是Carbon Monitor,一个逐日估算CO2排放的数据集:在每个部门,活动数据与排放因子相乘。世界被分成47个序列:九个地区(中国、美国、欧盟、印度、俄罗斯、日本、巴西、英国和世界其他地区),每个地区各有电力、工业、地面交通、居民和国内航空的排放,外加国际航空和航运。
数据覆盖2019年1月1日至2026年9月30日。对于这一年的最后92天,每个序列都用一个统计模型Prophet来外推,该模型把趋势与年周期、周周期和节假日结合在一起。实测部分已占全年总量的74.2%。
这一年并不容易解读:厄尔尼诺(El Niño)状况正在形成,而从2月下旬起,中东的能源和运输市场遭遇了扰动。
由巨大反向变动构成的近零
核心数字:2026年CO2排放381亿吨(即38.1吉吨),比2025年增加3660万吨,即+0.10%。这相当于每天约1.04亿吨。
但全球数字掩盖了大得多的变动。排放上升的地区增加了0.32吉吨;排放下降的地区减少了0.29吉吨。在合计0.61吉吨的变动中,有94.0%在全球总和中相互抵消。作者写道,仅看全球增长率,“可能同时掩盖大幅减排和持续扩张”。
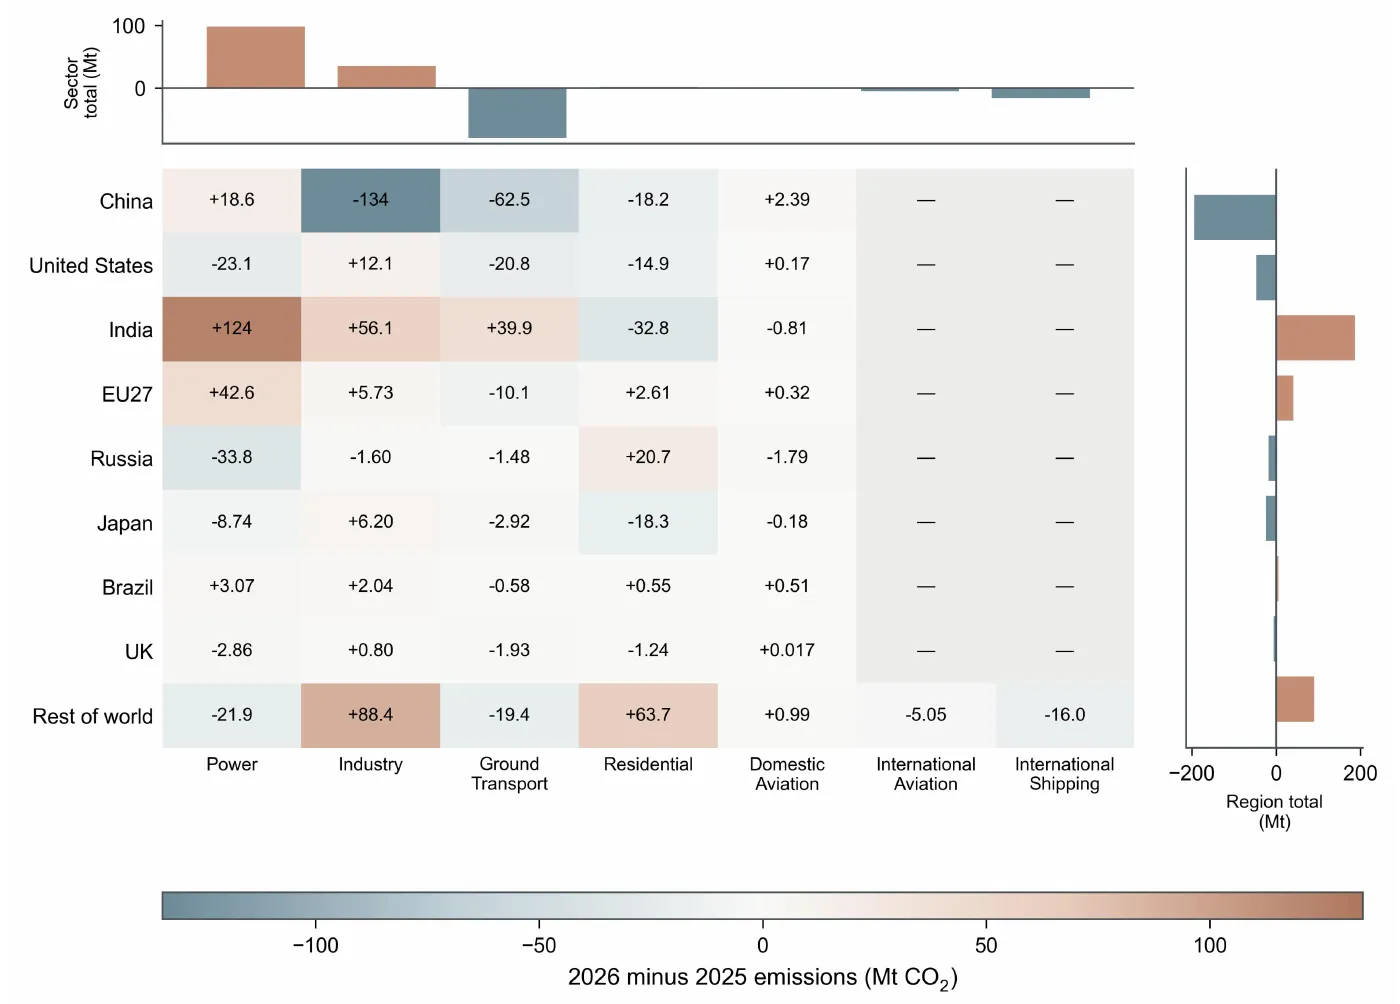
2025年至2026年各地区和各部门的排放变化,单位为百万吨CO2:蓝色表示下降,棕色表示上升。中国的工业和地面交通以及印度的电力部门占主导。——图4,Li等(2026),arXiv:2611.22406。
中国:重工业减少,电动汽车增多
中国排放11.9吉吨(占世界总量的31.2%),录得最大降幅:−1.94亿吨(−1.61%),占所有地区降幅的三分之二。其中工业占−1.34亿吨,地面交通占−6250万吨。作者引用的中国官方统计显示,制造业增加值仍在增长,而原油加工量、汽车产量、水泥和钢材产量则有所下降。在道路上,2026年上半年新车登记量中有49.4%是新能源汽车,但新能源汽车只占保有量的13.2%。这是中国连续第三年下降,此前2024年为−4730万吨,2025年为−9940万吨。
印度:需求跑在清洁电力前面
印度录得最大增幅:+1.87亿吨(+5.67%),达到3.48吉吨。仅发电厂就增加了1.24亿吨,工业增加了5610万吨。4月25日,峰值需求达到当时创纪录的256吉瓦。到7月底,非化石能源已占装机容量的54%以上——然而在4月至6月,煤炭和褐煤仍提供了所输送的69.5%的电力。作者从中得出的教训是:降低排放的是实际发出的清洁电力,而不是已安装的装机容量。
在全球范围,电力排放在2025年下降后反弹了9810万吨,而地面交通减少了7970万吨——这是它在2021年至2025年逐年上升之后的首次下降。
隐藏在夏季平均值中的热浪
逐日数据还揭示了被月度数据抹平的短暂事件。6月16日至30日,电力部门排放高于其预期水平:法国+124%,英国+47.8%,意大利+17.3%,印度+7.51%。不过按绝对值计算,印度的超出量(551万吨)远远超过法国(32万吨),因为两国的基线相差悬殊。在西班牙,55个高温日显示出+8.32%的超出,而6月至8月的平均值为−3.91%。作者强调,这些是时间上的关联,而非因果的证明。
+0.10%有多可靠?
团队坦率地承认了这种脆弱性。覆盖其68%模拟结果的区间是:+0.011%至+0.18%,而且有12.4%的概率排放实际上是下降的。用另一种方式补全这一年——照搬2025年10月至12月的数据——得到的结果是:−0.066%——“微小年度变化的正负取决于预测方法”。对此前五年的检验表明,Prophet对逐日排放的追踪优于这种简单照搬,但在年度总量上的平均偏差更大(1.17亿吨对6670万吨)。
无论是平台期还是微小下降,其下的图景都一样。作者写道,要实现持续的全球减排,就需要让已经确立下降趋势的地方的减排,与仍在扩张的经济体以更低碳的方式满足需求相配合。