2026 मध्ये जगाचे CO2 थबकते, चढ-उतार एकमेकांना रद्द करत
जीवाश्म इंधने आणि औद्योगिक प्रक्रियांमधून होणारे जागतिक CO2 उत्सर्जन आपल्या ऐतिहासिक उच्चांकांच्या जवळ आहे, पण त्याची वाढ मंदावली आहे. प्रश्न आहे पुढे काय: एक उंचावरचे पठार, की टिकाऊ घसरणीची सुरुवात? अधिकृत सूची (inventories) संकलित करण्यास आणि तपासण्यास वेळ लागतो, म्हणून उत्तर सहसा उशिरा येते. त्सिंगहुआ विद्यापीठ (Tsinghua University), हाँगकाँग विद्यापीठ (University of Hong Kong), फ्रान्समधील Laboratoire des Sciences du Climat et de l’Environnement, स्टॅनफर्ड विद्यापीठ (Stanford University) आणि जिलिन विद्यापीठ (Jilin University) येथील ताओ ली (Tao Li), झू डेंग (Zhu Deng), झू लिउ (Zhu Liu) आणि सहकाऱ्यांनी 2026 साठी, वर्ष संपण्यापूर्वीच, याचे उत्तर देण्याचा प्रयत्न केला आहे.
नऊ महिने मोजलेले, तीन महिने वर्तवलेले
चमू Carbon Monitor सोबत काम करतो. हा एक डेटासंच आहे जो CO2 उत्सर्जनाचा दिवसागणिक अंदाज लावतो: प्रत्येक क्षेत्रात, क्रियाकलाप-डेटाला उत्सर्जन-घटकांनी (emission factors) गुणले जाते. जगाची 47 मालिकांमध्ये विभागणी केली आहे: नऊ प्रदेश (चीन, अमेरिका, युरोपीय संघ, भारत, रशिया, जपान, ब्राझील, युनायटेड किंगडम आणि उर्वरित जग), प्रत्येकाचे वीज, उद्योग, भू-वाहतूक, निवासी आणि देशांतर्गत विमानवाहतूक यांचे उत्सर्जन, शिवाय आंतरराष्ट्रीय विमानवाहतूक आणि जलवाहतूक.
डेटा 1 जानेवारी 2019 पासून 30 सप्टेंबर 2026 पर्यंतचा आहे. वर्षाच्या शेवटच्या 92 दिवसांसाठी, प्रत्येक मालिका Prophet नावाच्या एका सांख्यिकीय प्रतिरूपाने पुढे वाढवली जाते, जे एका प्रवृत्तीची (trend) सांगड वार्षिक आणि साप्ताहिक लयी व सुट्ट्यांशी घालते. मोजलेला भाग आधीच वर्षाच्या एकूण उत्सर्जनाच्या 74.2% आहे.
हे वर्ष समजायला सोपे नव्हते: एल निन्योची (El Niño) परिस्थिती विकसित होत होती, आणि फेब्रुवारीच्या अखेरीपासून मध्यपूर्वेतील ऊर्जा आणि वाहतूक बाजारपेठांना व्यत्ययांचा फटका बसला.
विरुद्ध दिशांच्या मोठ्या हालचालींनी बनलेले जवळजवळ शून्य
मुख्य आकडा: 2026 मध्ये 38.1 अब्ज टन (गिगाटन) CO2, म्हणजे 2025 च्या तुलनेत 36.6 दशलक्ष टन, किंवा +0.10% इतकी वाढ. ते दिवसाला सुमारे 104 दशलक्ष टन आहे.
पण जागतिक आकडा याहून कितीतरी मोठ्या हालचाली लपवतो. ज्या प्रदेशांत उत्सर्जन वाढते ते 0.32 गिगाटनची भर घालतात; ज्या प्रदेशांत ते घटते ते 0.29 गिगाटन कमी करतात. एकत्रित 0.61 गिगाटन हालचालीपैकी, जागतिक बेरजेत 94.0% एकमेकांना रद्द होते. केवळ जागतिक वाढीचा दर, लेखक लिहितात, “भरीव घट आणि सुरू असलेला विस्तार या दोन्ही गोष्टी लपवू शकतो”.
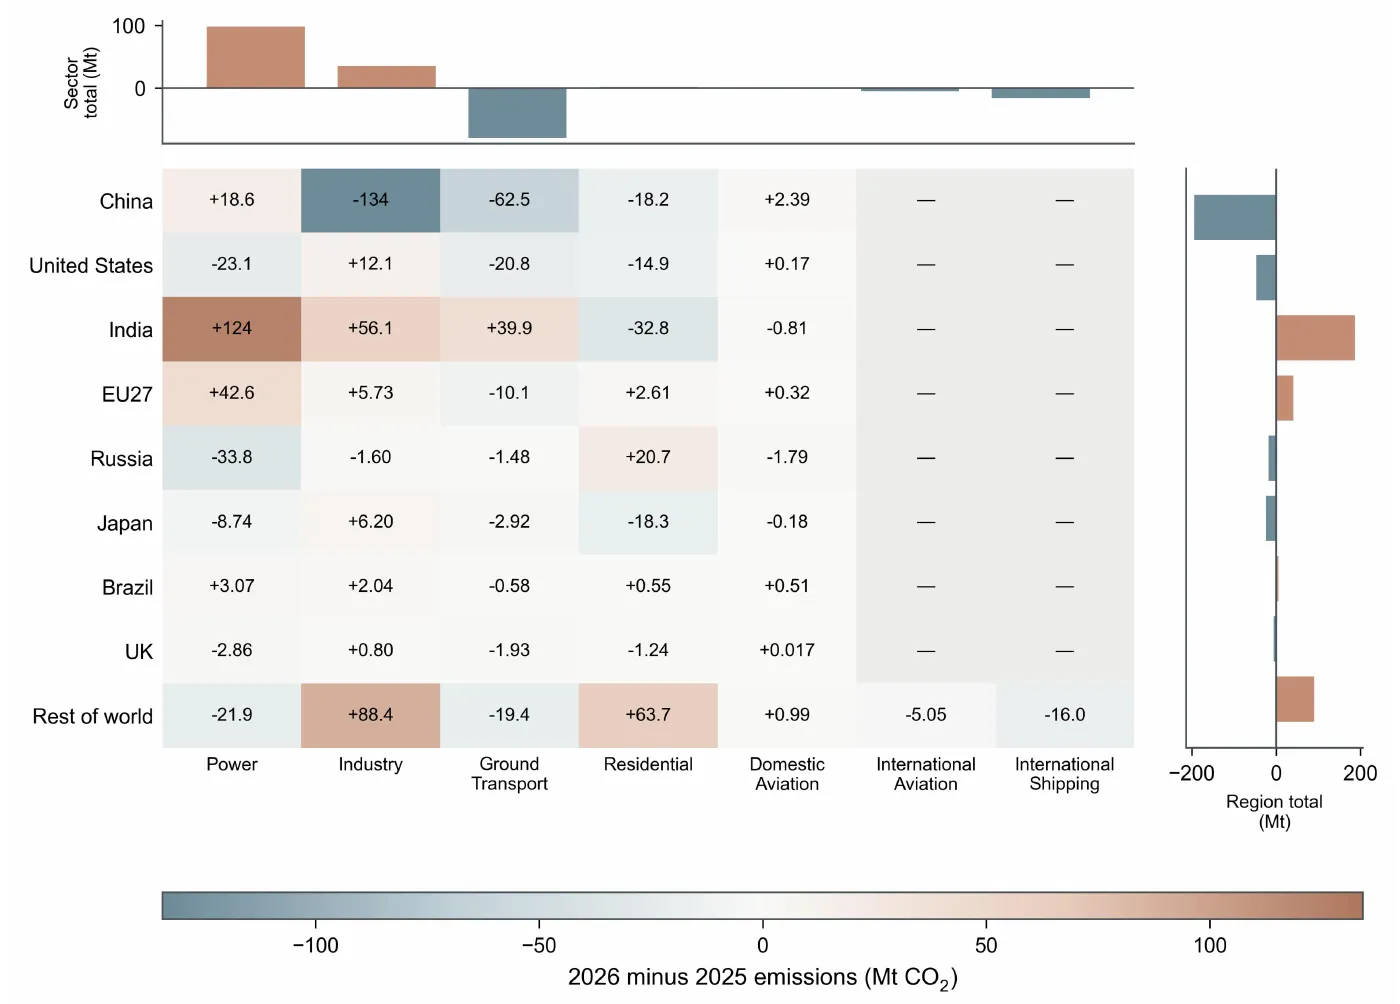
2025 ते 2026 दरम्यान प्रत्येक प्रदेश आणि क्षेत्रासाठी उत्सर्जनातील बदल, दशलक्ष टन CO2 मध्ये: घटीसाठी निळा, वाढीसाठी तपकिरी. चीनचा उद्योग आणि भू-वाहतूक, तसेच भारताचे वीज-क्षेत्र यांचे वर्चस्व आहे. — आकृती 4, Li et al. (2026), arXiv:2611.22406.
चीन: कमी अवजड उद्योग, अधिक विद्युत गाड्या
11.9 गिगाटन (जागतिक एकूण उत्सर्जनाच्या 31.2%) उत्सर्जित करणारा चीन सर्वात मोठी घट: −194 दशलक्ष टन (−1.61%) नोंदवतो, जी सर्व प्रादेशिक घटींच्या दोन-तृतीयांश आहे. उद्योगाचा वाटा −134 दशलक्ष टन आणि भू-वाहतुकीचा −62.5 दशलक्ष टन आहे. लेखकांनी उद्धृत केलेली अधिकृत चिनी आकडेवारी दाखवते की उत्पादन-क्षेत्रातील मूल्यवर्धन (value added) अजूनही वाढत होते, तर कच्च्या तेलाचे शुद्धीकरण, वाहन-उत्पादन, सिमेंट आणि लाटलेले पोलाद (rolled steel) घटले. रस्त्यांवर, 2026 च्या पहिल्या सहामाहीत नवीन कार-नोंदणींपैकी 49.4% वाटा नवऊर्जा वाहनांचा होता, जरी एकूण वाहनताफ्यात त्यांचा वाटा केवळ 13.2% आहे. 2024 मधील −47.3 दशलक्ष टन आणि 2025 मधील −99.4 दशलक्ष टन यांनंतर, ही चीनची सलग तिसरी घट आहे.
भारत: मागणी स्वच्छ विजेच्या पुढे धावते
भारत सर्वात मोठी वाढ: +187 दशलक्ष टन (+5.67%) नोंदवतो, आणि 3.48 गिगाटनवर पोहोचतो. एकटी वीज केंद्रे 124 दशलक्ष टनांची भर घालतात, उद्योग 56.1 दशलक्ष टनांची. 25 एप्रिल रोजी कमाल मागणीने 256 गिगावॉट इतका तत्कालीन विक्रम गाठला. जुलैच्या अखेरीस, स्थापित क्षमतेच्या (installed capacity) 54% पेक्षा अधिक वाटा बिगर-जीवाश्म स्रोतांचा होता — तरीही एप्रिल ते जून दरम्यान पुरवलेली 69.5% वीज अजूनही कोळसा आणि लिग्नाइटमधून आली. लेखक यातून हा धडा काढतात: उत्सर्जन कमी करते ती प्रत्यक्ष निर्माण झालेली स्वच्छ वीज, स्थापित क्षमता नव्हे.
जगभरात, 2025 मध्ये घटल्यानंतर वीज-क्षेत्राचे उत्सर्जन 98.1 दशलक्ष टनांनी पुन्हा वाढते, तर भू-वाहतुकीचे उत्सर्जन 79.7 दशलक्ष टनांनी घटते — 2021 ते 2025 दरम्यान दरवर्षी वाढल्यानंतरची ही पहिली घट.
उन्हाळी सरासरीत लपलेल्या उष्णतेच्या लाटा
दैनिक डेटा असे अल्पकालीन प्रसंगही उघड करतो जे मासिक आकड्यांत गुळगुळीत होऊन नाहीसे होतात. 16 ते 30 जून दरम्यान, वीज-क्षेत्राचे उत्सर्जन अपेक्षित पातळीपेक्षा अधिक होते: फ्रान्समध्ये +124%, युनायटेड किंगडममध्ये +47.8%, इटलीत +17.3%, भारतात +7.51%. मात्र निरपेक्ष आकड्यांत, भारताचे अतिरिक्त उत्सर्जन (5.51 दशलक्ष टन) फ्रान्सच्या (0.32 दशलक्ष टन) तुलनेत कितीतरी मोठे आहे, कारण त्यांच्या आधाररेषा प्रचंड भिन्न आहेत. स्पेनमध्ये, उष्णतेचे 55 दिवस +8.32% आधिक्य दाखवतात, तर जून–ऑगस्टची सरासरी −3.91% आहे. हे काळातील साहचर्य (associations) आहे, कारणाचा पुरावा नव्हे, यावर लेखक भर देतात.
+0.10% किती भक्कम आहे?
या नाजुकतेबद्दल चमू स्पष्टपणे बोलतो. चमूच्या सिम्युलेशनपैकी 68% व्यापणारी श्रेणी +0.011% ते +0.18% आहे, आणि उत्सर्जन प्रत्यक्षात घटले असण्याची 12.4% शक्यता आहे. वर्ष वेगळ्या पद्धतीने पूर्ण केल्यास — ऑक्टोबर ते डिसेंबर 2025 ची नक्कल करून — −0.066% मिळते: “लहानशा वार्षिक बदलाचे चिन्ह प्रक्षेपण-पद्धतीवर अवलंबून असते”. मागील पाच वर्षांवरील चाचण्या दाखवतात की Prophet दैनिक उत्सर्जनाचा माग या साध्या नकलेपेक्षा चांगला घेतो, पण वार्षिक बेरजेत सरासरी अधिक चुकतो (117 विरुद्ध 66.7 दशलक्ष टन).
पठार असो वा अल्पशी घट, खालचे चित्र तसेच राहते. शाश्वत जागतिक घट साधण्यासाठी, लेखक लिहितात, जिथे उत्सर्जनातील घट आधीच प्रस्थापित झाली आहे, तिथल्या घटीला अजूनही विस्तारत असलेल्या अर्थव्यवस्थांमध्ये मागणी पूर्ण करण्याच्या कमी-कार्बन मार्गांची जोड मिळायला हवी.