2026-இல் உலகின் CO2 தேங்கி நிற்கிறது, தன்னைத் தானே ஈடுகட்டிக்கொண்டு
புதைபடிவ எரிபொருள்களிலிருந்தும் தொழில்துறைச் செயல்முறைகளிலிருந்தும் வெளியாகும் உலகளாவிய CO2 உமிழ்வுகள் அவற்றின் வரலாற்று உச்சங்களுக்கு அருகிலேயே உள்ளன; ஆனால் அவற்றின் வளர்ச்சி மெதுவாகியுள்ளது. அடுத்து என்ன என்பதே கேள்வி: ஓர் உயர்ந்த தேக்கநிலையா, அல்லது நீடித்த சரிவின் தொடக்கமா? அதிகாரப்பூர்வ உமிழ்வுக் கணக்கெடுப்புகளைத் தொகுத்து மறுஆய்வு செய்ய நேரம் ஆகிறது; எனவே விடை வழக்கமாகத் தாமதமாகவே வருகிறது. சிங்ஹுவா பல்கலைக்கழகம் (Tsinghua University), ஹாங்காங் பல்கலைக்கழகம் (University of Hong Kong), பிரான்சில் உள்ள Laboratoire des Sciences du Climat et de l’Environnement, ஸ்டான்ஃபோர்ட் பல்கலைக்கழகம் (Stanford University), ஜிலின் பல்கலைக்கழகம் (Jilin University) ஆகியவற்றைச் சேர்ந்த Tao Li, Zhu Deng, Zhu Liu மற்றும் சக ஆய்வாளர்கள், 2026-க்கான விடையை அந்த ஆண்டு முடிவதற்கு முன்பே காண முயன்றுள்ளனர்.
ஒன்பது மாதங்கள் அளக்கப்பட்டவை, மூன்று மாதங்கள் முன்கணிக்கப்பட்டவை
குழு Carbon Monitor என்ற தரவுத்தொகுப்புடன் பணியாற்றுகிறது; அது CO2 உமிழ்வுகளை நாள்தோறும் மதிப்பிடுகிறது: ஒவ்வொரு துறையிலும், செயல்பாட்டுத் தரவுகள் உமிழ்வுக் காரணிகளால் (emission factors) பெருக்கப்படுகின்றன. உலகம் 47 தொடர்களாகப் பிரிக்கப்படுகிறது: ஒன்பது பகுதிகள் (சீனா, அமெரிக்கா, ஐரோப்பிய ஒன்றியம், இந்தியா, ரஷ்யா, ஜப்பான், பிரேசில், ஐக்கிய இராச்சியம், உலகின் பிற பகுதிகள்), ஒவ்வொன்றும் அதன் மின்சாரம், தொழில்துறை, தரைவழிப் போக்குவரத்து, குடியிருப்பு, உள்நாட்டு விமானப் போக்குவரத்து ஆகியவற்றின் உமிழ்வுகளுடன்; கூடவே சர்வதேச விமானப் போக்குவரத்தும் கப்பல் போக்குவரத்தும்.
தரவுகள் 2019 ஜனவரி 1 முதல் 2026 செப்டம்பர் 30 வரை நீள்கின்றன. ஆண்டின் கடைசி 92 நாட்களுக்கு, ஒவ்வொரு தொடரும் Prophet என்ற புள்ளியியல் மாதிரியால் நீட்டிக்கப்படுகிறது; அது ஒரு நீண்டகாலப் போக்கை ஆண்டு, வார ஒழுங்குகளுடனும் விடுமுறை நாட்களுடனும் இணைக்கிறது. அளக்கப்பட்ட பகுதியே ஏற்கனவே ஆண்டின் மொத்தத்தில் 74.2%-ஐக் கொண்டுள்ளது.
அந்த ஆண்டைப் புரிந்துகொள்வது எளிதாக இருக்கவில்லை: El Niño நிலைமைகள் உருவாகிக்கொண்டிருந்தன; பிப்ரவரி இறுதியிலிருந்து, மத்திய கிழக்கில் ஆற்றல், போக்குவரத்துச் சந்தைகளை இடையூறுகள் தாக்கின.
பெரிய எதிரெதிர் அசைவுகளால் ஆன ஒரு கிட்டத்தட்டப் பூஜ்ஜியம்
முதன்மைச் செய்தி: 2026-இல் 38.1 பில்லியன் டன் (ஜிகாடன்) CO2; இது 2025-ஐ விட 36.6 மில்லியன் டன், அதாவது +0.10% அதிகரிப்பு. நாளொன்றுக்குச் சுமார் 104 மில்லியன் டன்.
ஆனால் உலக எண்ணிக்கை மிகப் பெரிய அசைவுகளை மறைக்கிறது. உமிழ்வுகள் உயரும் பகுதிகள் 0.32 ஜிகாடன் சேர்க்கின்றன; அவை குறையும் பகுதிகள் 0.29 ஜிகாடன் நீக்குகின்றன. மொத்த அசைவான 0.61 ஜிகாடனில், உலகக் கூட்டுத்தொகையில் 94.0% ஒன்றையொன்று ஈடுகட்டி மறைகிறது. உலக வளர்ச்சி வீதம் மட்டும், “கணிசமான குறைப்புகளையும் தொடரும் விரிவாக்கத்தையும் ஒருசேர மறைக்கக்கூடும்” என்று ஆய்வாளர்கள் எழுதுகின்றனர்.
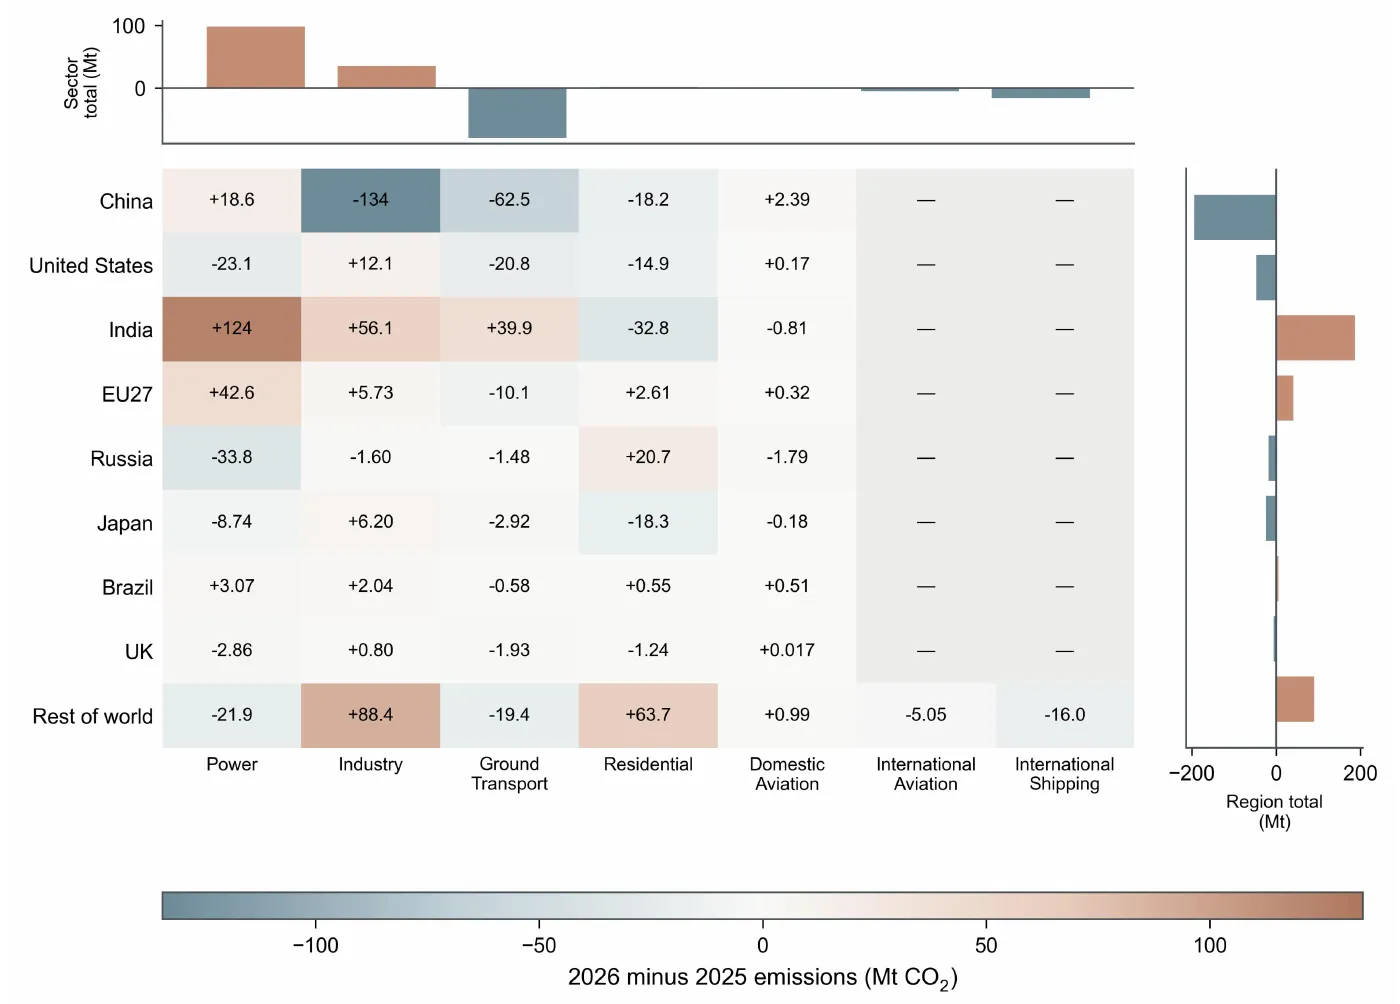
ஒவ்வொரு பகுதிக்கும் ஒவ்வொரு துறைக்கும், 2025 முதல் 2026 வரையிலான உமிழ்வு மாற்றம், மில்லியன் டன் CO2 அளவில்: குறைவுகளுக்கு நீலம், அதிகரிப்புகளுக்குப் பழுப்பு. சீனாவின் தொழில்துறையும் தரைவழிப் போக்குவரத்தும், இந்தியாவின் மின்துறையும் மேலோங்கி நிற்கின்றன. — படம் 4, Li et al. (2026), arXiv:2611.22406.
சீனா: குறைவான கனரகத் தொழில், அதிக மின்சாரக் கார்கள்
11.9 ஜிகாடனை (உலக மொத்தத்தில் 31.2%) உமிழும் சீனா, மிகப்பெரிய சரிவைப் பதிவுசெய்கிறது: −194 மில்லியன் டன் (−1.61%); இது பகுதிவாரியான எல்லாச் சரிவுகளிலும் மூன்றில் இரண்டு பங்கு. இதில் தொழில்துறையின் பங்கு −134 மில்லியன் டன், தரைவழிப் போக்குவரத்தின் பங்கு −62.5 மில்லியன். ஆய்வாளர்கள் மேற்கோள் காட்டும் அதிகாரப்பூர்வச் சீனப் புள்ளிவிவரங்கள், உற்பத்தித் துறையின் மதிப்புக் கூட்டல் (value added) இன்னும் வளர்ந்துகொண்டிருந்ததையும், அதே வேளையில் கச்சா எண்ணெய்ச் சுத்திகரிப்பு, வாகன உற்பத்தி, சிமெண்ட், உருட்டப்பட்ட எஃகு (rolled steel) ஆகியவை சரிந்ததையும் காட்டுகின்றன. சாலைகளில், 2026-இன் முதல் பாதியில் புதிய கார் பதிவுகளில் 49.4% புதிய ஆற்றல் வாகனங்கள் (new-energy vehicles) ஆக இருந்தன; ஆனால் மொத்த வாகனத் தொகுப்பில் அவை 13.2% மட்டுமே. இது சீனாவின் தொடர்ச்சியான மூன்றாவது சரிவு: 2024-இல் −47.3 மில்லியன் டன், 2025-இல் −99.4 மில்லியன் டன் ஆகிய சரிவுகளுக்குப் பிறகு.
இந்தியா: தேவை தூய மின்சாரத்தை முந்துகிறது
இந்தியா மிகப்பெரிய உயர்வைப் பதிவுசெய்கிறது: +187 மில்லியன் டன் (+5.67%), 3.48 ஜிகாடனாக. மின் நிலையங்கள் மட்டுமே 124 மில்லியன் டன் சேர்க்கின்றன, தொழில்துறை 56.1 மில்லியன். ஏப்ரல் 25 அன்று உச்சத் தேவை, அப்போதைய சாதனையான 256 ஜிகாவாட்டைத் தொட்டது. ஜூலை இறுதியில், நிறுவப்பட்ட திறனில் (installed capacity) 54%-க்கும் மேல் புதைபடிவம் அல்லாத மூலங்களாக இருந்தன — இருந்தும் ஏப்ரல் முதல் ஜூன் வரை வழங்கப்பட்ட மின்சாரத்தில் 69.5%-ஐ நிலக்கரியும் பழுப்பு நிலக்கரியுமே இன்னும் வழங்கின. ஆய்வாளர்கள் இதிலிருந்து பெறும் பாடம்: உமிழ்வுகளைக் குறைப்பது நிறுவப்பட்ட திறன் அல்ல, உண்மையில் உற்பத்தி செய்யப்படும் தூய மின்சாரமே.
உலகளவில், 2025-இல் சரிந்த பிறகு மின்துறை உமிழ்வுகள் 98.1 மில்லியன் டன் மீண்டும் உயர்கின்றன; அதே வேளையில் தரைவழிப் போக்குவரத்து 79.7 மில்லியன் டன் குறைகிறது — 2021 முதல் 2025 வரை ஒவ்வோர் ஆண்டும் உயர்ந்த பிறகு இதுவே முதல் சரிவு.
கோடைச் சராசரிகளில் மறைந்திருக்கும் வெப்ப அலைகள்
மாதாந்திர எண்ணிக்கைகள் மழுங்கடித்துவிடும் குறுகிய நிகழ்வுகளையும் நாள்தோறும் தரவுகள் வெளிப்படுத்துகின்றன. ஜூன் 16 முதல் 30 வரை, மின்துறை உமிழ்வுகள் அவற்றின் எதிர்பார்க்கப்பட்ட அளவுக்கு மேல் இருந்தன: பிரான்சில் +124%, ஐக்கிய இராச்சியத்தில் +47.8%, இத்தாலியில் +17.3%, இந்தியாவில் +7.51%. ஆனால் முழுமையான அளவில், இந்தியாவின் மிகை (5.51 மில்லியன் டன்) பிரான்சின் மிகையை (0.32 மில்லியன்) பன்மடங்கு விஞ்சுகிறது; ஏனெனில் அவற்றின் அடிப்படை அளவுகள் பெரிதும் வேறுபடுகின்றன. ஸ்பெயினில், வெப்பம் நிலவிய 55 நாட்கள் +8.32% மிகையைக் காட்டுகின்றன; ஆனால் ஜூன்–ஆகஸ்ட் சராசரி −3.91%. இவை காலத்தில் காணப்படும் தொடர்புகளே, காரணத்துக்கான சான்று அல்ல என்று ஆய்வாளர்கள் வலியுறுத்துகின்றனர்.
+0.10% எவ்வளவு உறுதியானது?
இந்த நொய்மை பற்றிக் குழு வெளிப்படையாகப் பேசுகிறது. அதன் உருவகப்படுத்தல்களில் 68%-ஐ உள்ளடக்கும் வரம்பு +0.011% முதல் +0.18% வரை நீள்கிறது; உமிழ்வுகள் உண்மையில் குறைந்திருப்பதற்கு 12.4% வாய்ப்பு உள்ளது. ஆண்டை வேறு விதமாக நிறைவு செய்தால் — 2025 அக்டோபர் முதல் டிசம்பர் வரையிலான தரவுகளை நகலெடுத்து — −0.066% கிடைக்கிறது: “சிறிய ஆண்டு மாற்றம் ஏற்றமா இறக்கமா என்பது முன்கணிப்பு முறையைப் பொறுத்தது”. முந்தைய ஐந்து ஆண்டுகளில் செய்த சோதனைகள், இந்த எளிய நகலை விட Prophet நாள்தோறும் உமிழ்வுகளைச் சிறப்பாகப் பின்தொடர்கிறது எனக் காட்டுகின்றன; ஆனால் ஆண்டு மொத்தங்களில் அது சராசரியாக அதிகமாகத் தவறுகிறது (117, எதிராக 66.7 மில்லியன் டன்).
தேக்கநிலையோ சிறு சரிவோ, அடியில் உள்ள சித்திரம் அதேதான். நீடித்த உலகளாவிய குறைப்புகளுக்கு, உமிழ்வுகள் ஏற்கனவே குறைந்துவரும் இடங்களில் தொடரும் சரிவு, இன்னும் விரிவடைந்துவரும் பொருளாதாரங்களில் தேவையைக் குறைந்த கார்பன் வழிகளில் பூர்த்தி செய்வதுடன் இணைந்து செல்ல வேண்டும் என்று ஆய்வாளர்கள் எழுதுகின்றனர்.