ZWEI ZUFÄLLIGE PFADE, DIE VERBUNDEN WIRKEN
1926 bemerkte Yule etwas Beunruhigendes: Völlig unabhängige Zeitreihen können große Korrelationen zeigen. Yule nannte das „Unsinnskorrelation“ (nonsense correlation). Jene Experimente mit Irrfahrten (random walks) – Folgen, die durch Addieren zufälliger Schritte nacheinander entstehen – zeigten Korrelationen, die weit stärker streuten, als unabhängige Stichproben vermuten ließen. Spätere Arbeiten bewiesen, dass diese Scheinkorrelationen nicht verschwinden, wenn die Reihen länger werden.
Liping Zhu und Zhongming Xie vom Institute of Statistics and Big Data der Renmin University of China fragten, ob das Problem auch ein moderneres Werkzeug übersteht.
Ein Maß, das sich nicht täuschen lassen sollte
Die gewöhnliche (Pearson-)Korrelation erkennt nur geradlinige Zusammenhänge. Die Distanzkorrelation, 2007 von Székely und Kollegen beschrieben, ist ehrgeiziger: Für zwei Zufallsvariablen ist sie genau dann null, wenn sie unabhängig sind, welche Form ihr Zusammenhang auch hat. Sie liegt immer zwischen 0 und 1.
Doch diese Garantie setzt voraus, dass die Daten unabhängige Ziehungen sind. Ein Paar von Irrfahrten ist anders. Jeder Schritt beeinflusst jeden späteren Wert der Irrfahrt, sodass aufeinanderfolgende Beobachtungen ihre Vergangenheit teilen und ihre Streuung sich mit der Zeit ständig ändert. Simulationen hatten bereits große Distanzkorrelationen zwischen unabhängigen Irrfahrten gezeigt, die frühere Arbeiten auf die serielle Abhängigkeit und die wechselnde Streuung der Irrfahrten zurückführten; was fehlte, war eine Theorie ihres Grenzwerts.
Ein Grenzwert strikt zwischen 0 und 1
Die Autoren beweisen, dass die Distanzkorrelation mit wachsender Länge der Irrfahrten nicht auf null schrumpft. Für alle Irrfahrten mit unabhängigen, identisch verteilten Schritten endlicher Varianz konvergiert sie gegen einen zufälligen Wert, der durch zwei brownsche Pfade gegeben ist, den kontinuierlichen Grenzfall von Irrfahrten. Dieser Grenzwert ist universell – er hängt nicht davon ab, wie die Schritte verteilt sind – und liegt strikt zwischen 0 und 1, wobei er Werte über diesen ganzen Bereich annimmt. Die Wahrscheinlichkeit, eine Korrelation über einer beliebigen Schwelle zu sehen, etwa 0,3, verschwindet also nie.
Der Schlüssel liegt darin, zu betrachten, wie viel Zeit das Pfadpaar in jeder Region verbringt, abgetastet zu einem gemeinsamen Zeitpunkt. Zwei Prozesse können über Realisierungen hinweg unabhängig sein, während ein einzelnes realisiertes Paar, im Zeitverlauf verfolgt, dennoch ein Muster des Zusammenhangs zeigt.
Simulationen: festgefahren bei 0,5
Das Team simulierte für jede Länge von 50 bis 5.000 Schritten 2.000 Paare unabhängiger Irrfahrten mit gaußschen Schritten. Für die Schritte selbst schwindet die Distanzkorrelation wie erwartet: von 0,244 bei 50 auf 0,025 bei 5.000. Für die Irrfahrten, die aus genau denselben Schritten gebaut sind, bleibt sie bei jeder Länge bei etwa 0,5.
Bei 5.000 Schritten streuen die mittleren 90 % der Irrfahrtpaare von 0,215 bis 0,844, und 1.644 der 2.000 Paare – 82 % – lagen über 0,3. Die Autoren betonen, dass der Wert nahe 0,5 ein empirischer Befund ist, keine bewiesene Konstante.
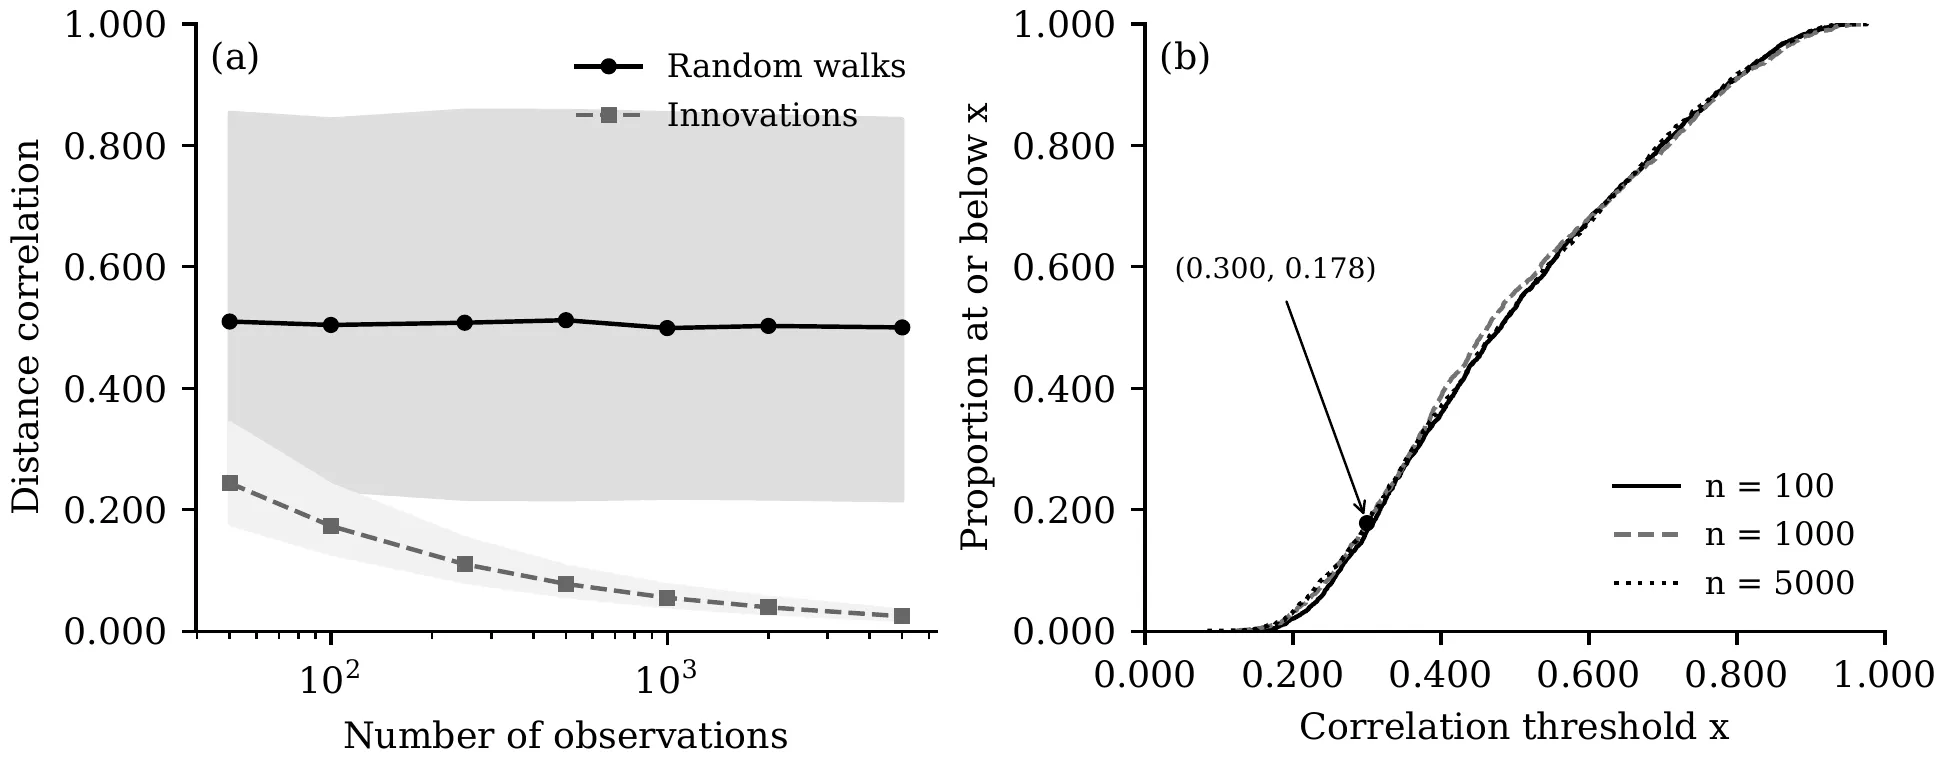
(a) Mittlere Distanzkorrelation für Irrfahrten (durchgezogene Linie) und für ihre unabhängigen Schritte (gestrichelt), mit Bändern von 5–95 %, gegen die Zahl der Beobachtungen. (b) Verteilung der Korrelationen der Irrfahrten für 100, 1.000 und 5.000 Schritte; der markierte Punkt zeigt, dass 17,8 % von ihnen bei 5.000 Schritten 0,3 nicht überschreiten. — Abbildung 1, Zhu & Xie (2026), arXiv:2611.16614.
Der Test, der immer blinden Alarm schlägt
Der übliche Weg, Unabhängigkeit mit der Distanzkorrelation zu testen, ist das Mischen: Man würfelt die zeitliche Reihenfolge einer der Reihen viele Male durcheinander und prüft, ob der echte Wert heraussticht. Die Autoren beweisen, dass dieser Test bei Irrfahrten die Unabhängigkeit mit einer Wahrscheinlichkeit gegen 1 verwirft, unabhängig vom gewählten Fehlerniveau.
Die Simulationen bestätigen das. Auf dem üblichen 5-%-Niveau meldete der Mischtest fälschlich einen Zusammenhang für 94 % der unabhängigen Irrfahrtpaare mit 100 Schritten und für alle 300 Paare mit 500 und mit 2.000 Schritten. Für die unabhängigen Schritte selbst irrte er sich in etwa 5 % der Fälle, wie es sein soll. Das Mischen zerstört die zeitliche Ordnung, die die Irrfahrten in sich tragen, und erzeugt so eine Referenz, die unabhängige Irrfahrten nicht beschreibt.
Niveaus oder Schritte?
Die Studie berechnet außerdem einen exakten Mittelwert für die quadrierte Distanzkovarianz im Grenzfall, 26/(75π) − 1/12, etwa 0,0270, den die Simulationen bis auf etwa einen Standardfehler reproduzieren.
Die Autoren ziehen daraus eine vorsichtige Lehre. Ob zwei Prozesse abhängig sind, ist nicht dieselbe Frage wie die, ob ein beobachtetes Pfadpaar über die Zeit zusammenhängt. Bildet man Differenzen zwischen aufeinanderfolgenden Werten, erhält man die unabhängigen Schritte zurück, doch dann betrifft der Test die Schritte, nicht die Niveaus – eine andere Frage. Ein gültiger Test für driftende, nichtstationäre Daten muss ihre Abhängigkeit über die Zeit in seine Referenz einbauen, und einen solchen zu konstruieren, ist ein eigenes Problem, das diese Arbeit nicht löst.