HAI ĐƯỜNG ĐI NGẪU NHIÊN TRÔNG NHƯ CÓ LIÊN HỆ
Năm 1926, Yule nhận ra một điều đáng lo ngại: những chuỗi thời gian hoàn toàn độc lập có thể cho thấy tương quan lớn. Yule gọi đó là “tương quan vô nghĩa”. Những thí nghiệm đó với các bước đi ngẫu nhiên — các chuỗi được dựng bằng cách cộng dồn các bước nhảy ngẫu nhiên nối tiếp nhau — cho thấy các tương quan phân tán hơn nhiều so với những gì các mẫu độc lập gợi ý. Các nghiên cứu sau này đã chứng minh rằng những tương quan giả này không biến mất khi chuỗi dài hơn.
Liping Zhu và Zhongming Xie, tại Viện Thống kê và Dữ liệu lớn của Đại học Nhân dân Trung Quốc, đã đặt câu hỏi liệu vấn đề này có tồn tại trước một công cụ hiện đại hơn hay không.
Một thước đo lẽ ra không bị đánh lừa
Tương quan thông thường (Pearson) chỉ phát hiện các quan hệ đường thẳng. Tương quan khoảng cách (distance correlation), được Székely và các đồng nghiệp mô tả năm 2007, tham vọng hơn: với hai biến ngẫu nhiên, nó bằng không khi và chỉ khi chúng độc lập, bất kể liên hệ giữa chúng có hình dạng gì. Nó luôn nằm giữa 0 và 1.
Nhưng sự bảo đảm đó giả định rằng dữ liệu là các lần rút độc lập. Một cặp bước đi ngẫu nhiên thì khác. Mỗi bước ảnh hưởng đến mọi giá trị sau đó của bước đi ngẫu nhiên, nên các quan sát liên tiếp chia sẻ quá khứ của chúng, và độ phân tán của chúng liên tục thay đổi theo thời gian. Các mô phỏng đã cho thấy tương quan khoảng cách lớn giữa các bước đi ngẫu nhiên độc lập, điều mà các tác giả trước đó quy cho sự phụ thuộc chuỗi và độ phân tán thay đổi của các bước đi ngẫu nhiên; điều còn thiếu là một lý thuyết về giới hạn của chúng.
Một giới hạn nằm hẳn giữa 0 và 1
Các tác giả chứng minh rằng, khi các bước đi ngẫu nhiên dài ra, tương quan khoảng cách không co về không. Với bất kỳ bước đi ngẫu nhiên nào có các bước độc lập, phân phối giống nhau với phương sai hữu hạn, nó hội tụ về một giá trị ngẫu nhiên được xác định bởi hai đường Brown, giới hạn liên tục của các bước đi ngẫu nhiên. Giới hạn đó là phổ quát — nó không phụ thuộc vào cách các bước được phân phối — và nằm hẳn giữa 0 và 1, nhận các giá trị trên toàn bộ khoảng đó. Vì vậy, khả năng thấy một tương quan vượt quá bất kỳ ngưỡng nào bạn muốn, chẳng hạn 0,3, không bao giờ biến mất.
Điểm mấu chốt là xem cặp đường đi dành bao nhiêu thời gian trong mỗi vùng, khi được lấy mẫu tại cùng một thời điểm. Hai quá trình có thể độc lập qua các lần hiện thực hóa, trong khi một cặp hiện thực hóa duy nhất, khi được theo dõi qua thời gian, vẫn cho thấy một khuôn mẫu liên kết.
Mô phỏng: mắc kẹt ở 0,5
Nhóm đã mô phỏng 2.000 cặp bước đi ngẫu nhiên độc lập với các bước Gauss cho mỗi độ dài từ 50 đến 5.000 bước. Với chính các bước, tương quan khoảng cách mờ đi như mong đợi: từ 0,244 ở 50 bước xuống 0,025 ở 5.000 bước. Với các bước đi ngẫu nhiên dựng từ chính những bước đó, nó giữ ở khoảng 0,5 ở mọi độ dài.
Ở 5.000 bước, 90% cặp bước đi ngẫu nhiên ở giữa trải từ 0,215 đến 0,844, và 1.644 trên 2.000 cặp — 82% — vượt quá 0,3. Các tác giả nhấn mạnh rằng giá trị gần 0,5 là một phát hiện thực nghiệm, không phải một hằng số đã được chứng minh.
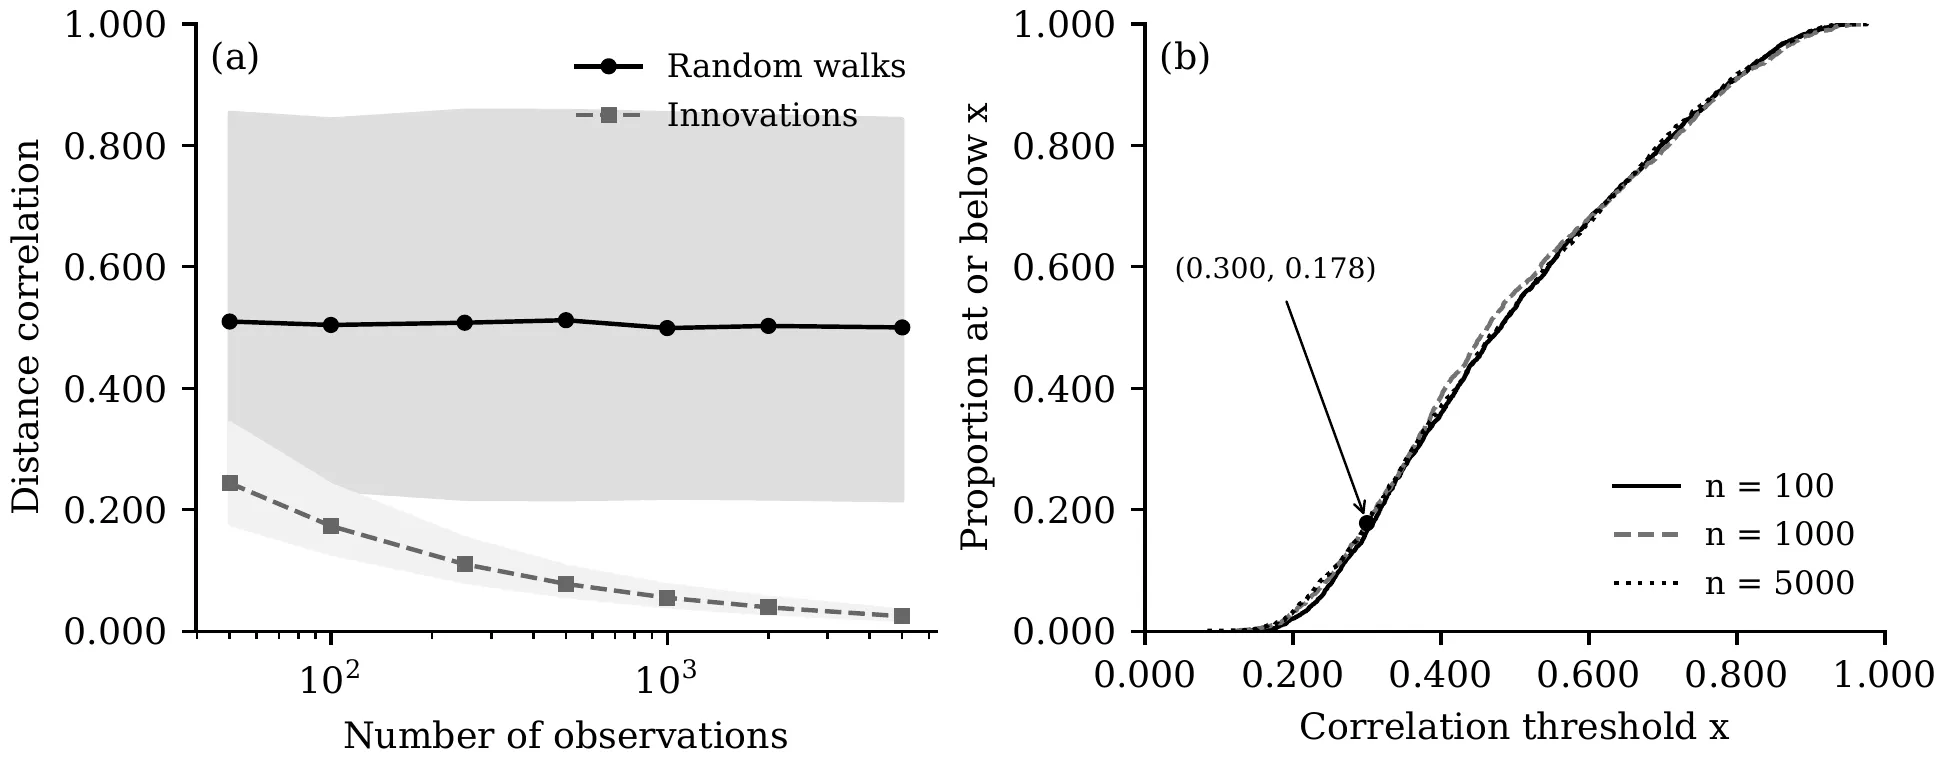
(a) Tương quan khoảng cách trung bình cho các bước đi ngẫu nhiên (đường liền) và cho các bước độc lập của chúng (nét đứt), với các dải 5–95%, theo số quan sát. (b) Phân phối của các tương quan bước đi ngẫu nhiên cho 100, 1.000 và 5.000 bước; điểm được đánh dấu cho thấy 17,8% trong số chúng không vượt quá 0,3 ở 5.000 bước. — Hình 1, Zhu & Xie (2026), arXiv:2611.16614.
Phép kiểm định luôn kêu “sói đến”
Cách chuẩn để kiểm định tính độc lập bằng tương quan khoảng cách là xáo trộn: đảo lộn trật tự thời gian của một chuỗi nhiều lần và xem giá trị thật có nổi bật lên không. Các tác giả chứng minh rằng với các bước đi ngẫu nhiên, phép kiểm định này bác bỏ tính độc lập với xác suất tiến tới 1, bất kể mức sai số được chọn.
Các mô phỏng cũng đồng tình. Ở mức 5% thông thường, phép kiểm định xáo trộn đã tuyên bố sai rằng có liên hệ với 94% số cặp bước đi ngẫu nhiên độc lập dài 100 bước, và với cả 300 cặp dài 500 và 2.000 bước. Với chính các bước độc lập, nó sai khoảng 5% số lần, đúng như lẽ ra phải thế. Việc xáo trộn phá hủy trật tự thời gian mà các bước đi ngẫu nhiên mang theo, nên nó dựng nên một tham chiếu không mô tả đúng các bước đi ngẫu nhiên độc lập.
Mức hay bước?
Nghiên cứu cũng tính một giá trị trung bình chính xác cho bình phương hiệp phương sai khoảng cách giới hạn, 26/(75π) − 1/12, khoảng 0,0270, mà các mô phỏng tái hiện trong phạm vi khoảng một sai số chuẩn.
Các tác giả rút ra một bài học thận trọng. Hỏi liệu hai quá trình có phụ thuộc nhau hay không không giống với hỏi liệu một cặp đường đi quan sát được có liên kết với nhau theo thời gian hay không. Lấy hiệu giữa các giá trị liên tiếp sẽ khôi phục các bước độc lập, nhưng khi đó phép kiểm định là về các bước, không phải về các mức — một câu hỏi khác. Một phép kiểm định hợp lệ cho dữ liệu trôi dạt, không dừng (non-stationary) phải đưa sự phụ thuộc theo thời gian của chúng vào tham chiếu của nó, và xây dựng một phép kiểm định như vậy là một vấn đề riêng mà bài báo này không giải quyết.