两条看似相关的随机路径
1926年,尤尔注意到一件令人不安的事:完全独立的时间序列也可能显示出很大的相关性。尤尔称之为“无意义相关”。那些用随机游走——把随机步一个接一个地加起来构成的序列——做的实验显示,相关系数的分散程度远大于独立样本应有的水平。后来的研究证明,这些虚假相关并不会随着序列变长而消失。
中国人民大学统计与大数据研究院的Liping Zhu和Zhongming Xie提出了一个问题:这个问题在一种更现代的工具下是否依然存在。
一个本不该被骗的度量
普通的(皮尔逊)相关只能检测直线关系。Székely及其同事在2007年描述的距离相关(distance correlation)则更有雄心:对两个随机变量而言,当且仅当它们独立时它为零,无论它们之间的关联是什么形状。它总是介于0和1之间。
但这一保证假设数据是独立抽取的。一对随机游走则不同。每一步都会影响游走之后的每一个值,所以相继的观测共享它们的过去,而且它们的分散程度随时间不断变化。模拟早已显示独立随机游走之间存在很大的距离相关,早先的作者把这归因于游走的序列相依性和不断变化的分散程度;所缺的是关于其极限的理论。
严格介于0和1之间的极限
作者证明,随着游走变长,距离相关并不会缩小到零。对于任何具有独立同分布、方差有限的步的游走,它都收敛到一个由两条布朗路径(随机游走的连续极限)给出的随机值。这个极限是普适的——它不依赖于步的分布方式——并且严格介于0和1之间,取值遍布整个区间。因此,看到相关值超过任意给定阈值(比如0.3)的概率永远不会消失。
关键在于观察这对路径在同一时刻采样时,在每个区域中停留了多少时间。两个过程在不同的实现之间可以是独立的,而单独一对实现出来的路径,随时间追踪下去,仍然会显示出某种关联模式。
模拟:卡在0.5
团队对从50步到5,000步的每种长度,各模拟了2,000对步长服从高斯分布的独立游走。对于步本身,距离相关如预期那样逐渐消失:从50步时的0.244降到5,000步时的0.025。而对于由完全相同的步构建的游走,它在每种长度下都保持在约0.5。
在5,000步时,中间90%的游走对分布在0.215到0.844之间,而2,000对中有1,644对——即82%——超过了0.3。作者强调,接近0.5的值是一个经验发现,而不是一个被证明的常数。
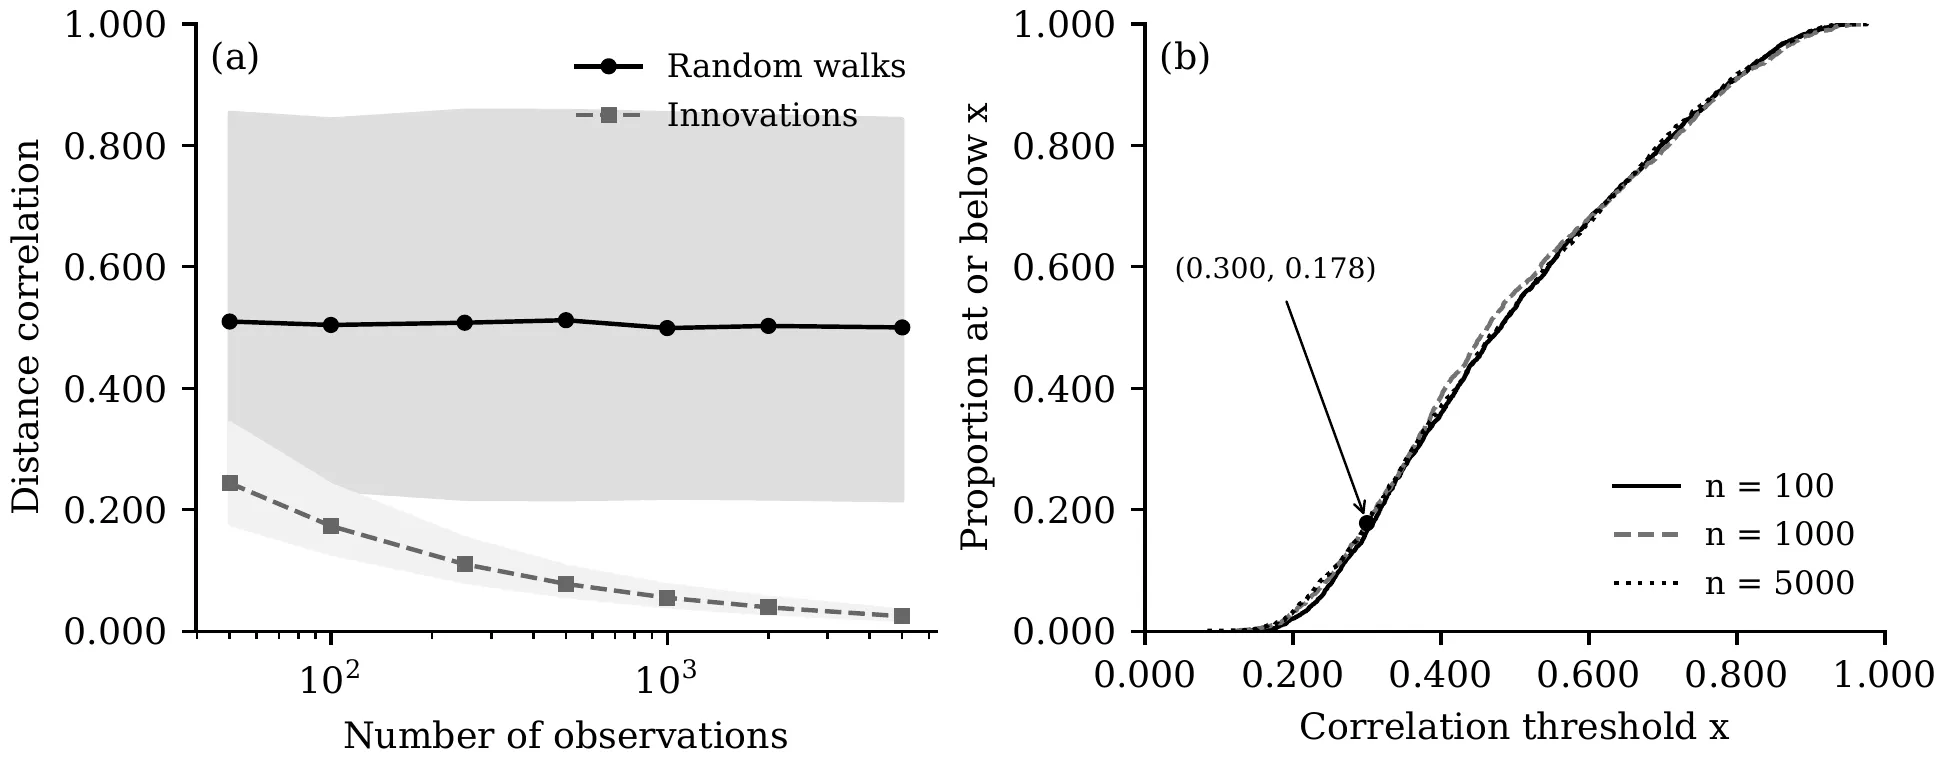
(a)随机游走(实线)及其独立步(虚线)的平均距离相关随观测数的变化,附5–95%区间带。(b)100步、1,000步和5,000步时游走相关值的分布;标出的点显示,在5,000步时有17.8%的相关值不超过0.3。——图1,Zhu & Xie(2026),arXiv:2611.16614。
总喊“狼来了”的检验
用距离相关检验独立性的标准做法是置换:把其中一个序列的时间顺序打乱许多次,看真实值是否突出。作者证明,对随机游走来说,无论选择什么误差水平,这种检验拒绝独立性的概率都趋于1。
模拟结果与此一致。在通常的5%水平下,置换检验对94%的100步独立游走对错误地宣布了关联,对500步和2,000步的全部300对也都如此。对于独立的步本身,它出错的比例约为5%,正如应有的那样。置换破坏了游走所携带的时间顺序,因此它构建的参照并不能描述独立游走。
水平值还是步?
这项研究还计算出极限平方距离协方差的精确平均值,为26/(75π) − 1/12,约为0.0270,模拟结果在约一个标准误差内重现了这一数值。
作者得出了一个审慎的教训。问两个过程是否相依,与问一对观测到的路径是否随时间相关联,并不是一回事。对相继的值取差分可以恢复独立的步,但这样检验的就是步,而不是水平值——这是另一个问题。对于漂移的非平稳数据,有效的检验必须把它们随时间的相依性纳入参照,而构建这样的检验是另一个问题,本文并未解决。