دو مسیر تصادفی که به هم پیوسته به نظر میرسند
در سال 1926، یول (Yule) به چیزی نگرانکننده پی برد: سریهای زمانی کاملاً مستقل میتوانند همبستگیهای بزرگی نشان دهند. یول آن را «همبستگی بیمعنا» نامید. آن آزمایشها با گشتهای تصادفی — دنبالههایی که با افزودن گامهای تصادفی یکی پس از دیگری ساخته میشوند — همبستگیهایی بسیار پراکندهتر از آنچه نمونههای مستقل نشان میدادند به دست دادند. کارهای بعدی ثابت کردند که این همبستگیهای کاذب با بلندتر شدن سریها از میان نمیروند.
لیپینگ ژو (Liping Zhu) و ژونگمینگ شیه (Zhongming Xie)، در مؤسسهٔ آمار و کلاندادههای دانشگاه رنمین چین (Renmin University of China)، پرسیدند که آیا این مشکل در برابر ابزاری مدرنتر هم پابرجا میماند.
سنجهای که نباید فریب بخورد
همبستگی معمولی (پیرسون) تنها رابطههای خطی را آشکار میکند. همبستگی فاصلهای (distance correlation)، که سکلی (Székely) و همکارانش در 2007 توصیف کردند، بلندپروازانهتر است: برای دو متغیر تصادفی، صفر است اگر و تنها اگر آن دو مستقل باشند، شکل پیوندشان هر چه باشد. این مقدار همیشه میان 0 و 1 است.
اما این تضمین فرض میکند که دادهها نمونههایی مستقلاند. یک جفت گشت تصادفی فرق دارد. هر گام بر همهٔ مقادیر بعدی گشت اثر میگذارد، بنابراین مشاهدههای پیاپی در گذشتهٔ خود شریکاند، و پراکندگیشان با گذشت زمان مدام تغییر میکند. شبیهسازیها پیشتر همبستگیهای فاصلهای بزرگی میان گشتهای تصادفی مستقل نشان داده بودند، که نویسندگان پیشین آن را به وابستگی پیاپی (serial dependence) گشتها و پراکندگی متغیرشان نسبت داده بودند؛ آنچه کم بود نظریهای برای حد آنها بود.
حدی اکیداً میان 0 و 1
نویسندگان ثابت میکنند که با بلندتر شدن گشتها، همبستگی فاصلهای به صفر کاهش نمییابد. برای هر گشتی با گامهای مستقل و همتوزیع با واریانس متناهی، این مقدار به یک مقدار تصادفی همگرا میشود که دو مسیر براونی، یعنی حد پیوستهٔ گشتهای تصادفی، آن را تعیین میکنند. این حد جهانشمول است — به چگونگی توزیع گامها بستگی ندارد — و اکیداً میان 0 و 1 قرار دارد و در سراسر این بازه مقدار میگیرد. پس احتمال دیدن همبستگیای بالاتر از هر آستانهای که بخواهید، مثلاً 0.3، هرگز صفر نمیشود.
کلید کار نگاه کردن به این است که جفت مسیرها، با نمونهبرداری در لحظهای مشترک، چه مدت زمان را در هر ناحیه سپری میکنند. دو فرایند میتوانند در میان تحققهای گوناگون مستقل باشند، در حالی که یک جفت تحققیافتهٔ منفرد، که در طول زمان دنبال شود، همچنان الگویی از پیوند نشان میدهد.
شبیهسازیها: گیرکرده در 0.5
تیم برای هر طول از 50 تا 5,000 گام، 2,000 جفت گشت مستقل با گامهای گاوسی شبیهسازی کرد. برای خود گامها، همبستگی فاصلهای همانطور که انتظار میرود محو میشود: از 0.244 در 50 گام به 0.025 در 5,000 گام. برای گشتهایی که از همین گامها ساخته شدهاند، در هر طولی حدود 0.5 باقی میماند.
در 5,000 گام، 90% میانیِ جفتگشتها از 0.215 تا 0.844 گستردهاند، و 1,644 از 2,000 جفت — 82% — از 0.3 فراتر رفتند. نویسندگان تأکید میکنند که مقدار نزدیک 0.5 یافتهای تجربی است، نه ثابتی اثباتشده.
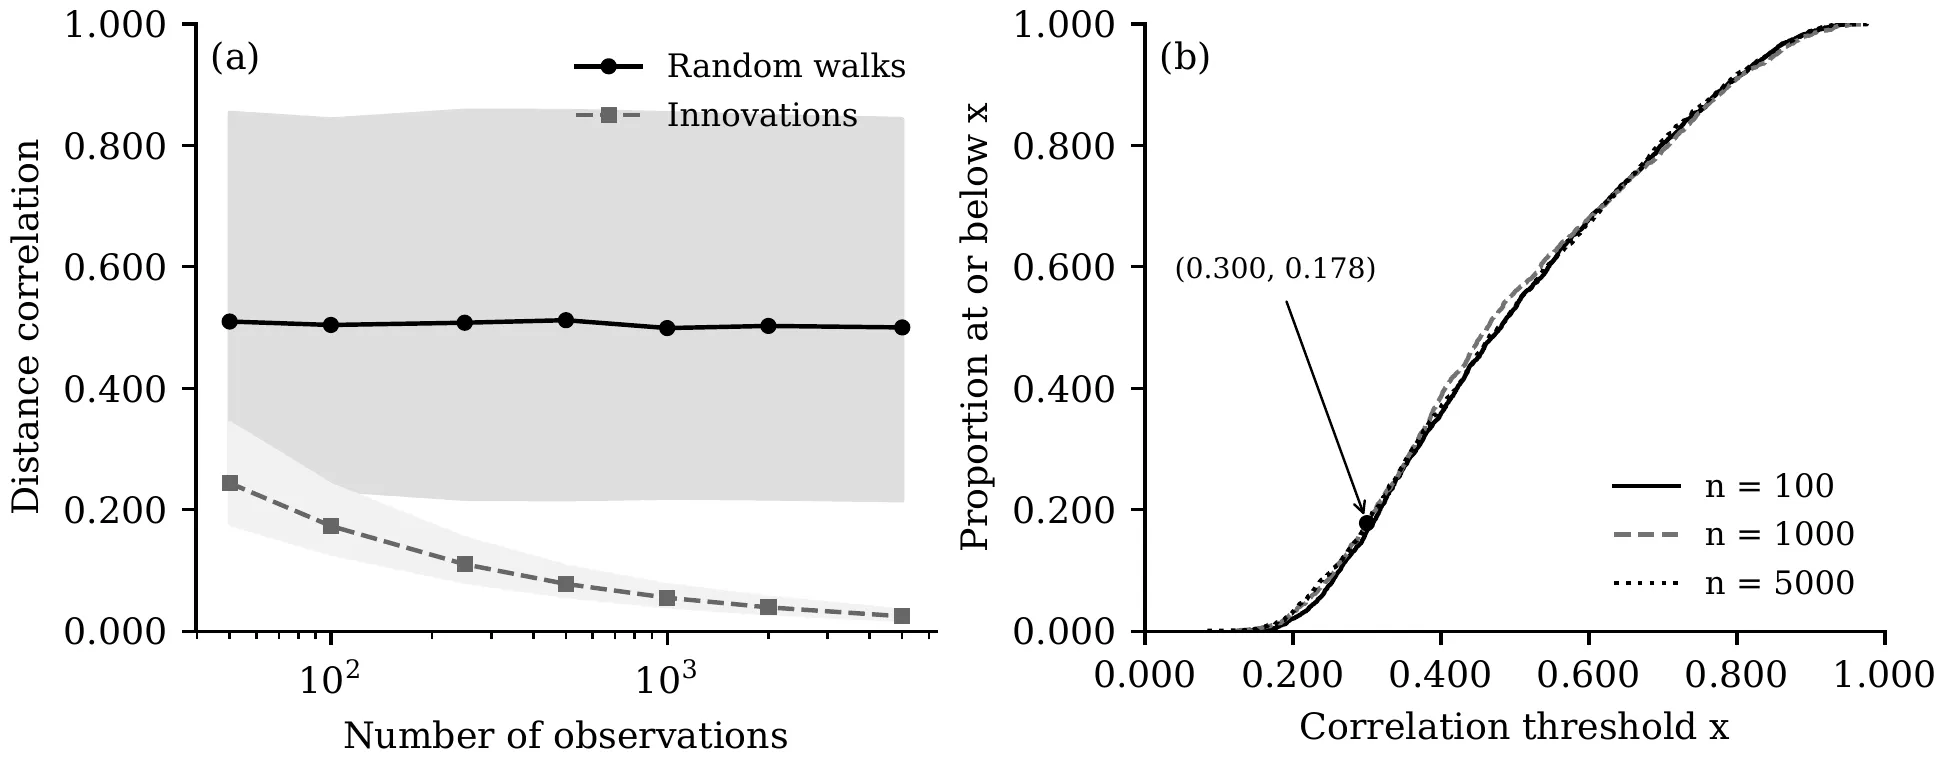
(a) میانگین همبستگی فاصلهای برای گشتهای تصادفی (خط پیوسته) و برای گامهای مستقل آنها (خطچین)، با نوارهای 5–95%، بر حسب تعداد مشاهدهها. (b) توزیع همبستگیهای گشتها برای 100، 1,000 و 5,000 گام؛ نقطهٔ مشخصشده نشان میدهد که 17.8% از آنها در 5,000 گام از 0.3 فراتر نمیروند. — شکل 1، Zhu & Xie (2026)، arXiv:2611.16614.
آزمونی که مدام آژیر دروغ میزند
روش استاندارد آزمودن استقلال با همبستگی فاصلهای، بُر زدن است: ترتیب زمانی یکی از سریها را بارها به هم بریزید و ببینید آیا مقدار واقعی متمایز میشود یا نه. نویسندگان ثابت میکنند که برای گشتهای تصادفی، این آزمون استقلال را با احتمالی که به 1 میل میکند رد میکند، هر سطح خطایی که انتخاب شود.
شبیهسازیها با این همخواناند. در سطح معمول 5%، آزمون بُر زدن بهاشتباه برای 94% جفتگشتهای مستقل 100 گامی پیوندی اعلام کرد، و برای همهٔ 300 جفت، هم با 500 گام و هم با 2,000 گام. برای خود گامهای مستقل، حدود 5% مواقع خطا کرد، همانطور که باید. بُر زدن ترتیب زمانیای را که گشتها با خود دارند نابود میکند، پس مرجعی میسازد که گشتهای مستقل را توصیف نمیکند.
سطحها یا گامها؟
این پژوهش همچنین میانگینی دقیق برای مربع کوواریانس فاصلهای حدی محاسبه میکند، 26/(75π) − 1/12، حدود 0.0270، که شبیهسازیها آن را تا حدود یک خطای معیار بازتولید میکنند.
نویسندگان درسی سنجیده میگیرند. پرسیدن اینکه آیا دو فرایند وابستهاند همان پرسیدن این نیست که آیا یک جفت مسیر مشاهدهشده در طول زمان با هم پیوند دارند. گرفتن تفاضل میان مقادیر پیاپی گامهای مستقل را بازمییابد، اما آنگاه آزمون دربارهٔ گامهاست، نه سطحها — پرسشی دیگر. آزمونی معتبر برای دادههای رانشدار و ناایستا باید وابستگی آنها در طول زمان را در مرجع خود بگنجاند، و ساختن چنین آزمونی مسئلهٔ جداگانهای است که این مقاله آن را حل نمیکند.