ДВА СЛУЧАЙНЫХ ПУТИ, КОТОРЫЕ КАЖУТСЯ СВЯЗАННЫМИ
В 1926 году Юлу (Yule) бросилось в глаза тревожное явление: совершенно независимые временные ряды могут показывать большие корреляции. У Юла оно получило название «бессмысленной корреляции» (nonsense correlation). Эти эксперименты со случайными блужданиями — последовательностями, построенными сложением случайных шагов один за другим, — показали корреляции, разбросанные гораздо сильнее, чем можно было бы ожидать для независимых выборок. Позднейшие работы доказали, что эти ложные корреляции не исчезают, когда ряды становятся длиннее.
Липин Чжу (Liping Zhu) и Чжунмин Се (Zhongming Xie) из Института статистики и больших данных Китайского народного университета (Renmin University of China) задались вопросом, сохраняется ли эта проблема при использовании более современного инструмента.
Мера, которая не должна обманываться
Обычная корреляция (Пирсона) обнаруживает только прямолинейные зависимости. Дистанционная корреляция (distance correlation), описанная Székely и коллегами в 2007 году, амбициознее: для двух случайных величин она равна нулю тогда и только тогда, когда они независимы, какой бы ни была форма их связи. Она всегда лежит между 0 и 1.
Но эта гарантия предполагает, что данные — независимые наблюдения. Пара случайных блужданий устроена иначе. Каждый шаг влияет на все последующие значения блуждания, поэтому последовательные наблюдения имеют общее прошлое, а их разброс со временем постоянно меняется. Моделирование уже показывало большие дистанционные корреляции между независимыми случайными блужданиями, которые прежние авторы объясняли последовательной зависимостью (serial dependence) блужданий и их меняющимся разбросом; недоставало теории их предела.
Предел строго между 0 и 1
Авторы доказывают, что по мере удлинения блужданий дистанционная корреляция не стремится к нулю. Для любых блужданий с независимыми одинаково распределёнными шагами конечной дисперсии она сходится к случайной величине, задаваемой двумя броуновскими траекториями — непрерывным пределом случайных блужданий. Этот предел универсален — он не зависит от того, как распределены шаги, — и лежит строго между 0 и 1, принимая значения во всём этом диапазоне. Поэтому вероятность увидеть корреляцию выше любого выбранного порога, скажем 0,3, никогда не обращается в ноль.
Ключ в том, чтобы посмотреть, сколько времени пара траекторий проводит в каждой области, если брать их значения в один и тот же момент. Два процесса могут быть независимы по реализациям, но отдельная реализовавшаяся пара, прослеженная во времени, всё равно демонстрирует картину связи.
Моделирование: застряли на 0,5
Команда смоделировала 2000 пар независимых блужданий с гауссовыми шагами для каждой длины от 50 до 5000 шагов. Для самих шагов дистанционная корреляция, как и ожидалось, затухает: от 0,244 при 50 шагах до 0,025 при 5000. Для блужданий, построенных из тех же самых шагов, она держится около 0,5 при любой длине.
При 5000 шагах средние 90% пар блужданий распределены от 0,215 до 0,844, и 1644 из 2000 пар — 82% — превысили 0,3. Авторы подчёркивают, что значение около 0,5 — эмпирический результат, а не доказанная константа.
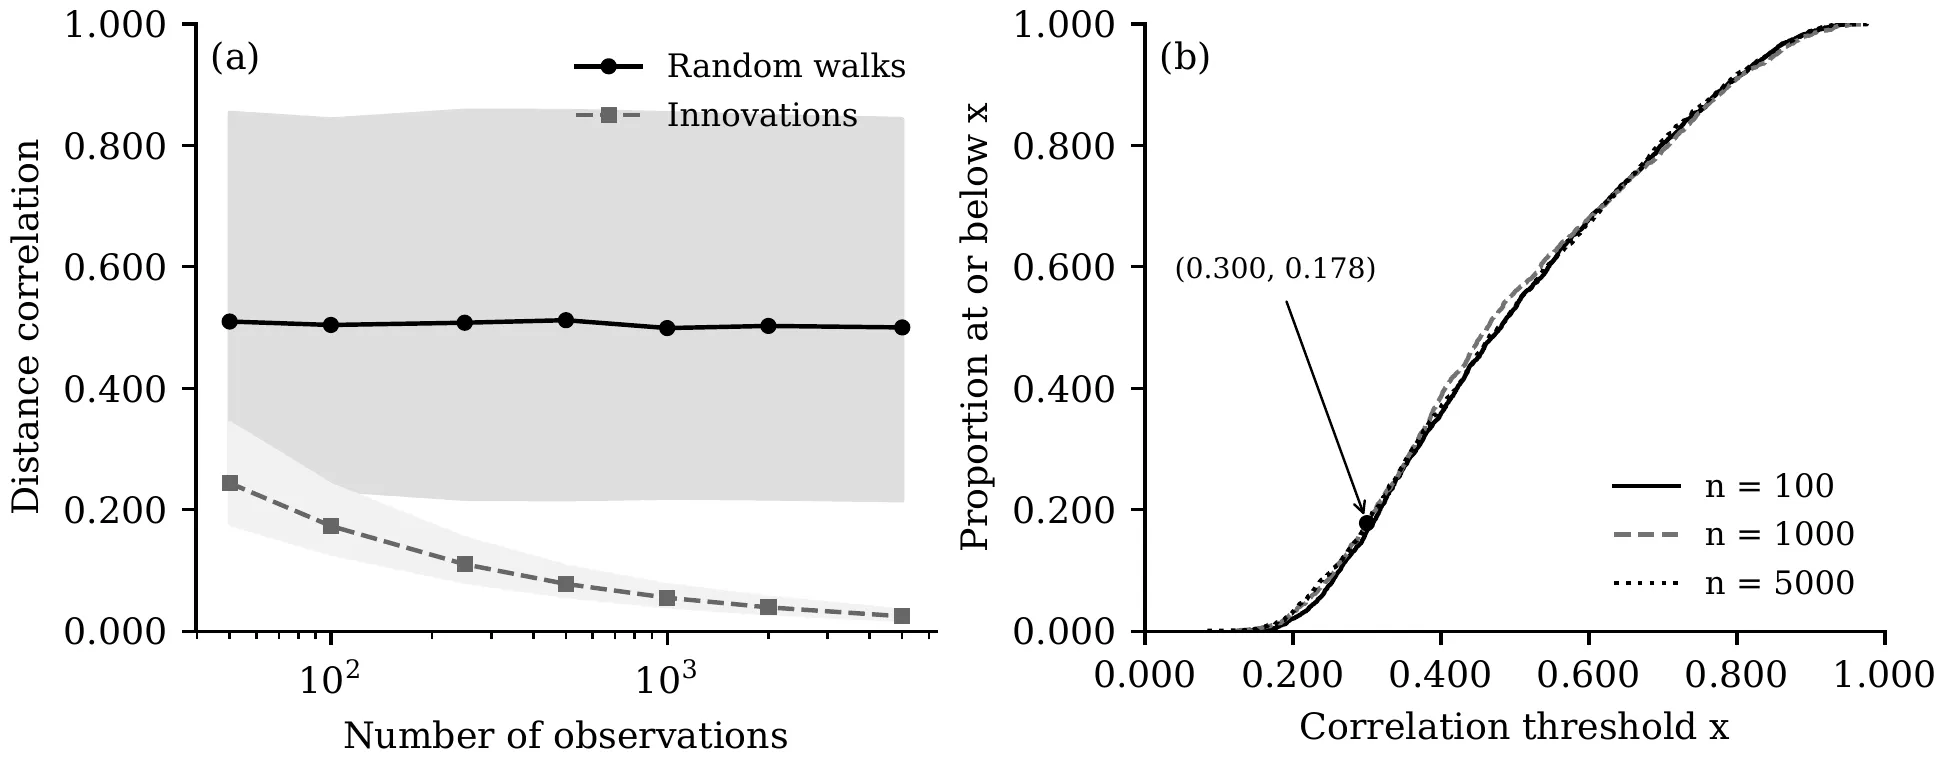
(a) Средняя дистанционная корреляция для случайных блужданий (сплошная линия) и для их независимых шагов (штриховая) с полосами 5–95% в зависимости от числа наблюдений. (b) Распределение корреляций блужданий для 100, 1000 и 5000 шагов; отмеченная точка показывает, что 17,8% из них не превышают 0,3 при 5000 шагах. — Рисунок 1, Zhu & Xie (2026), arXiv:2611.16614.
Тест, который всегда поднимает ложную тревогу
Стандартный способ проверить независимость с помощью дистанционной корреляции — перемешивание: многократно перетасовать временной порядок одного из рядов и посмотреть, выделяется ли реальное значение. Авторы доказывают, что для случайных блужданий этот тест отвергает независимость с вероятностью, стремящейся к 1, каким бы ни был выбранный уровень ошибки.
Моделирование это подтверждает. При обычном уровне 5% тест с перемешиванием ошибочно объявил о связи для 94% пар независимых блужданий длиной 100 шагов и для всех 300 пар длиной 500 и 2000 шагов. Для самих независимых шагов он ошибался примерно в 5% случаев, как и положено. Перемешивание разрушает временной порядок, который несут в себе блуждания, и поэтому строит эталон, не описывающий независимые блуждания.
Уровни или шаги?
В исследовании также вычислено точное среднее для предельного квадрата дистанционной ковариации — 26/(75π) − 1/12, около 0,0270, — которое моделирование воспроизводит с точностью примерно до одной стандартной ошибки.
Авторы делают осторожный вывод. Вопрос о том, зависимы ли два процесса, — не то же самое, что вопрос о том, связана ли одна наблюдаемая пара траекторий во времени. Взятие разностей между последовательными значениями возвращает независимые шаги, но тогда тест касается шагов, а не уровней, — это другой вопрос. Корректный тест для дрейфующих, нестационарных данных должен встраивать их зависимость во времени в свой эталон, и построение такого теста — отдельная задача, которую эта работа не решает.