BİRBİRİNE BAĞLI GÖRÜNEN İKİ RASTGELE YOL
1926’da Yule rahatsız edici bir şey fark etti: tamamen bağımsız zaman serileri büyük korelasyonlar gösterebiliyordu. Yule buna “anlamsız korelasyon” (nonsense correlation) dedi. Rastgele yürüyüşlerle — rastgele adımlar art arda eklenerek kurulan dizilerle — yapılan bu deneyler, bağımsız örneklemlerin düşündüreceğinden çok daha dağınık korelasyonlar gösterdi. Sonraki çalışmalar, bu sahte korelasyonların seriler uzadıkça ortadan kalkmadığını kanıtladı.
Çin Renmin Üniversitesi İstatistik ve Büyük Veri Enstitüsü’nden Liping Zhu ve Zhongming Xie, sorunun daha modern bir araçla da sürüp sürmediğini sordu.
Yanılmaması gereken bir ölçü
Sıradan (Pearson) korelasyon yalnızca doğrusal ilişkileri saptar. Székely ve meslektaşlarının 2007’de tanımladığı uzaklık korelasyonu daha iddialıdır: iki rastgele değişken için, bağlarının biçimi ne olursa olsun, ancak ve ancak bağımsız olduklarında sıfırdır. Değeri her zaman 0 ile 1 arasındadır.
Ama bu güvence, verilerin bağımsız çekilişler olduğunu varsayar. Bir çift rastgele yürüyüş ise farklıdır. Her adım yürüyüşün sonraki bütün değerlerini etkiler; dolayısıyla ardışık gözlemler geçmişlerini paylaşır ve yayılımları zamanla değişmeyi sürdürür. Simülasyonlar, bağımsız rastgele yürüyüşler arasında büyük uzaklık korelasyonları olduğunu zaten göstermişti; önceki yazarlar bunu yürüyüşlerin ardışık bağımlılığına (serial dependence) ve değişen yayılımına bağlamıştı. Eksik olan, bu korelasyonların limitine dair bir kuramdı.
Kesin olarak 0 ile 1 arasında bir limit
Yazarlar, yürüyüşler uzadıkça uzaklık korelasyonunun sıfıra küçülmediğini kanıtlıyor. Adımları bağımsız, özdeş dağılımlı ve varyansı sonlu olan her yürüyüş için korelasyon, rastgele yürüyüşlerin sürekli limiti olan iki Brown yolunun verdiği rastgele bir değere yakınsıyor. Bu limit evrenseldir — adımların nasıl dağıldığına bağlı değildir — ve kesin olarak 0 ile 1 arasında yer alır; bu aralığın her yerinde değerler alır. Dolayısıyla istediğiniz herhangi bir eşiğin, örneğin 0,3’ün üzerinde bir korelasyon görme olasılığı hiçbir zaman sıfırlanmaz.
Anahtar, yol çiftinin, ortak bir anda örneklenerek, her bölgede ne kadar zaman geçirdiğine bakmaktır. İki süreç gerçekleşmeler arasında bağımsız olabilir; oysa zaman içinde izlenen tek bir gerçekleşmiş çift yine de bir ilişki örüntüsü gösterir.
Simülasyonlar: 0,5’te takılı
Ekip, 50’den 5.000 adıma kadar her uzunluk için Gauss dağılımlı adımlara sahip 2.000 bağımsız yürüyüş çiftinin simülasyonunu yaptı. Adımların kendileri için uzaklık korelasyonu beklendiği gibi sönüyor: 50 adımda 0,244’ten 5.000 adımda 0,025’e. Tam olarak aynı adımlardan kurulan yürüyüşler içinse her uzunlukta yaklaşık 0,5’te kalıyor.
5.000 adımda yürüyüş çiftlerinin ortadaki %90’ı 0,215 ile 0,844 arasına yayılıyor ve 2.000 çiftin 1.644’ü — %82’si — 0,3’ü aştı. Yazarlar, 0,5 civarındaki değerin kanıtlanmış bir sabit değil, ampirik bir bulgu olduğunun altını çiziyor.
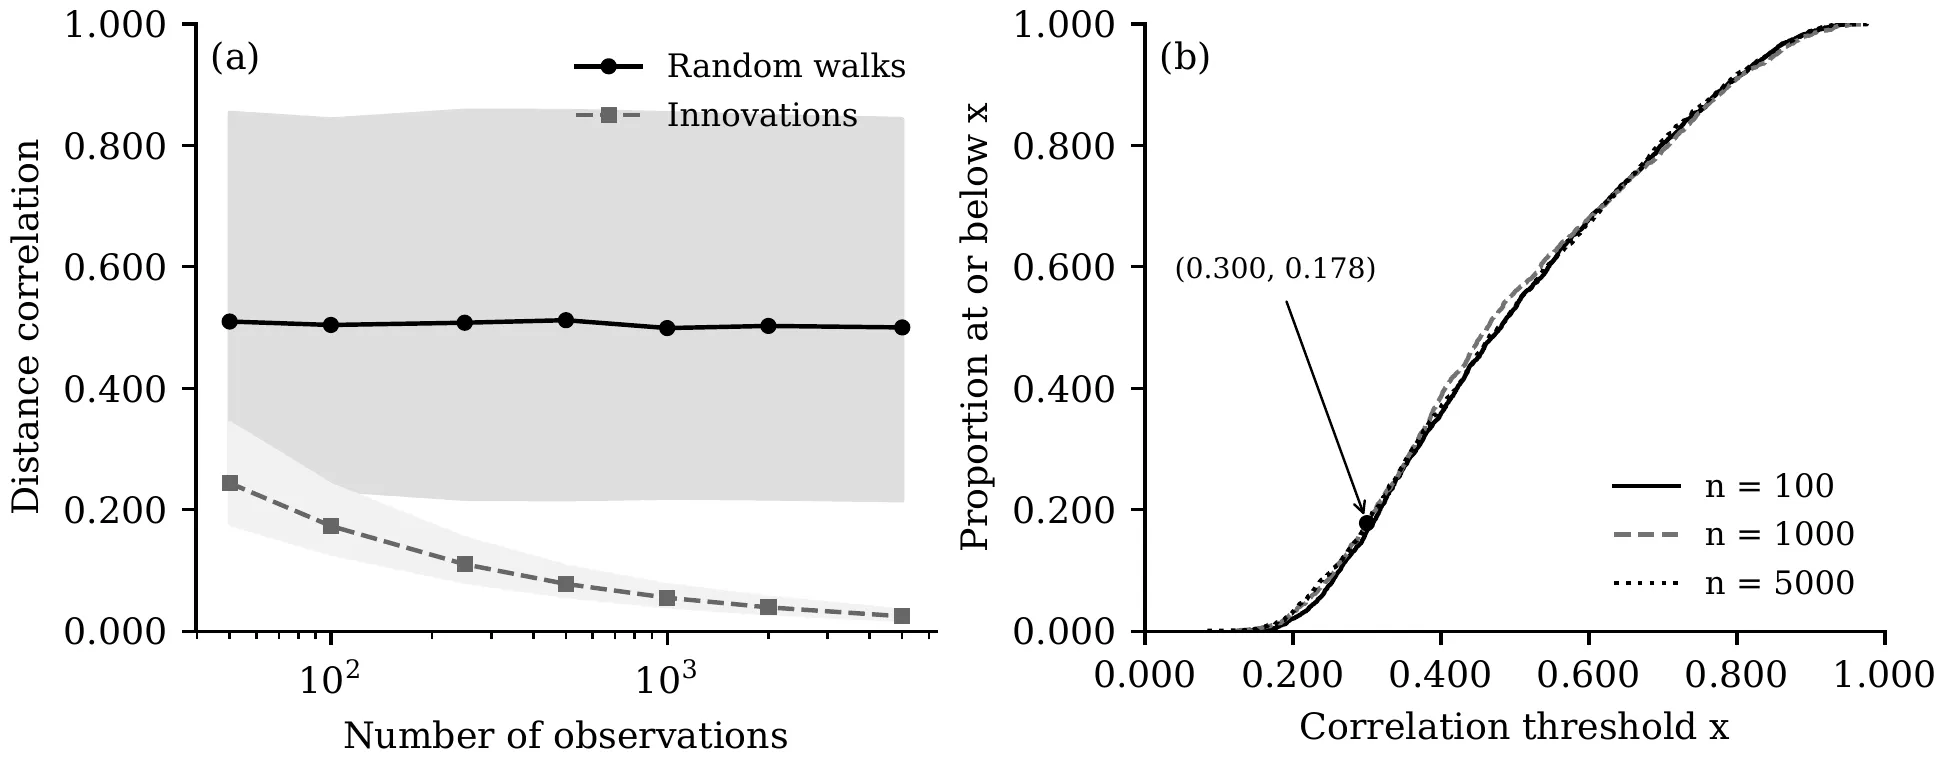
(a) Rastgele yürüyüşler (düz çizgi) ve onların bağımsız adımları (kesikli) için ortalama uzaklık korelasyonu, %5–95 bantlarıyla, gözlem sayısına karşı. (b) 100, 1.000 ve 5.000 adım için yürüyüş korelasyonlarının dağılımı; işaretli nokta, 5.000 adımda bunların %17,8’inin 0,3’ü aşmadığını gösteriyor. — Şekil 1, Zhu ve Xie (2026), arXiv:2611.16614.
Hep “kurt geldi” diye bağıran test
Uzaklık korelasyonuyla bağımsızlığı sınamanın standart yolu karıştırmaktır: serilerden birinin zaman sırasını defalarca karıştırıp gerçek değerin öne çıkıp çıkmadığına bakmak. Yazarlar, rastgele yürüyüşler için bu testin, seçilen hata düzeyi ne olursa olsun, bağımsızlığı 1’e giden bir olasılıkla reddettiğini kanıtlıyor.
Simülasyonlar da bunu doğruluyor. Alışılmış %5 düzeyinde karıştırma testi, 100 adımlık bağımsız yürüyüş çiftlerinin %94’ü için ve 500 ve 2.000 adımlık 300’er çiftin tamamı için yanlışlıkla bir bağ ilan etti. Bağımsız adımların kendileri içinse, olması gerektiği gibi, vakaların yaklaşık %5’inde yanıldı. Karıştırma, yürüyüşlerin taşıdığı zaman sırasını yok eder; bu yüzden bağımsız yürüyüşleri betimlemeyen bir referans kurar.
Düzeyler mi, adımlar mı?
Çalışma ayrıca limit kare uzaklık kovaryansı için kesin bir ortalama hesaplıyor: 26/(75π) − 1/12, yani yaklaşık 0,0270; simülasyonlar bunu yaklaşık bir standart hata içinde yeniden üretiyor.
Yazarlar temkinli bir ders çıkarıyor. İki sürecin bağımlı olup olmadığını sormak, gözlenen tek bir yol çiftinin zaman içinde ilişkili olup olmadığını sormakla aynı şey değil. Ardışık değerler arasındaki farkları almak bağımsız adımları geri kazandırır, ama o zaman test düzeylerle değil adımlarla ilgilidir — bu farklı bir soru. Kayan, durağan olmayan veriler için geçerli bir test, bu verilerin zaman içindeki bağımlılığını referansına katmalıdır; böyle bir test kurmak ise bu makalenin çözmediği ayrı bir sorun.