DOIS CAMINHOS ALEATÓRIOS QUE PARECEM LIGADOS
Em 1926, Yule notou algo inquietante: séries temporais totalmente independentes podem mostrar grandes correlações. Yule chamou isso de “correlação sem sentido” (nonsense correlation). Esses experimentos com passeios aleatórios — sequências construídas somando passos aleatórios um depois do outro — mostravam correlações muito mais dispersas do que amostras independentes sugeririam. Trabalhos posteriores provaram que essas correlações espúrias não desaparecem quando as séries ficam mais longas.
Liping Zhu e Zhongming Xie, do Instituto de Estatística e Big Data da Universidade Renmin da China, perguntaram se o problema sobrevive a uma ferramenta mais moderna.
Uma medida que não deveria se deixar enganar
A correlação comum (de Pearson) só detecta relações em linha reta. A correlação de distância (distance correlation), descrita por Székely e colegas em 2007, é mais ambiciosa: para duas variáveis aleatórias, ela é zero se e somente se elas forem independentes, qualquer que seja a forma de sua ligação. Ela está sempre entre 0 e 1.
Mas essa garantia supõe que os dados sejam sorteios independentes. Um par de passeios aleatórios é diferente. Cada passo afeta todos os valores posteriores do passeio, de modo que observações sucessivas compartilham seu passado, e sua dispersão continua mudando ao longo do tempo. Simulações já haviam mostrado grandes correlações de distância entre passeios aleatórios independentes, que autores anteriores atribuíram à dependência serial dos passeios e à mudança de sua dispersão; o que faltava era uma teoria de seu limite.
Um limite estritamente entre 0 e 1
Os autores provam que, à medida que os passeios ficam mais longos, a correlação de distância não encolhe até zero. Para quaisquer passeios com passos independentes e identicamente distribuídos de variância finita, ela converge para um valor aleatório dado por duas trajetórias brownianas, o limite contínuo dos passeios aleatórios. Esse limite é universal — não depende de como os passos são distribuídos — e fica estritamente entre 0 e 1, assumindo valores em todo esse intervalo. Assim, a chance de ver uma correlação acima de qualquer limiar que se queira, digamos 0,3, nunca desaparece.
A chave é olhar quanto tempo o par de trajetórias passa em cada região, amostrado num mesmo instante. Dois processos podem ser independentes de uma realização para outra, enquanto um único par realizado, acompanhado ao longo do tempo, ainda mostra um padrão de associação.
Simulações: presas em 0,5
A equipe simulou 2.000 pares de passeios independentes com passos gaussianos para cada comprimento de 50 a 5.000 passos. Para os próprios passos, a correlação de distância diminui como esperado: de 0,244 com 50 a 0,025 com 5.000. Para os passeios construídos a partir desses mesmíssimos passos, ela fica em cerca de 0,5 em todos os comprimentos.
Com 5.000 passos, os 90% centrais dos pares de passeios se espalham de 0,215 a 0,844, e 1.644 dos 2.000 pares — 82% — passaram de 0,3. Os autores ressaltam que o valor perto de 0,5 é uma constatação empírica, não uma constante demonstrada.
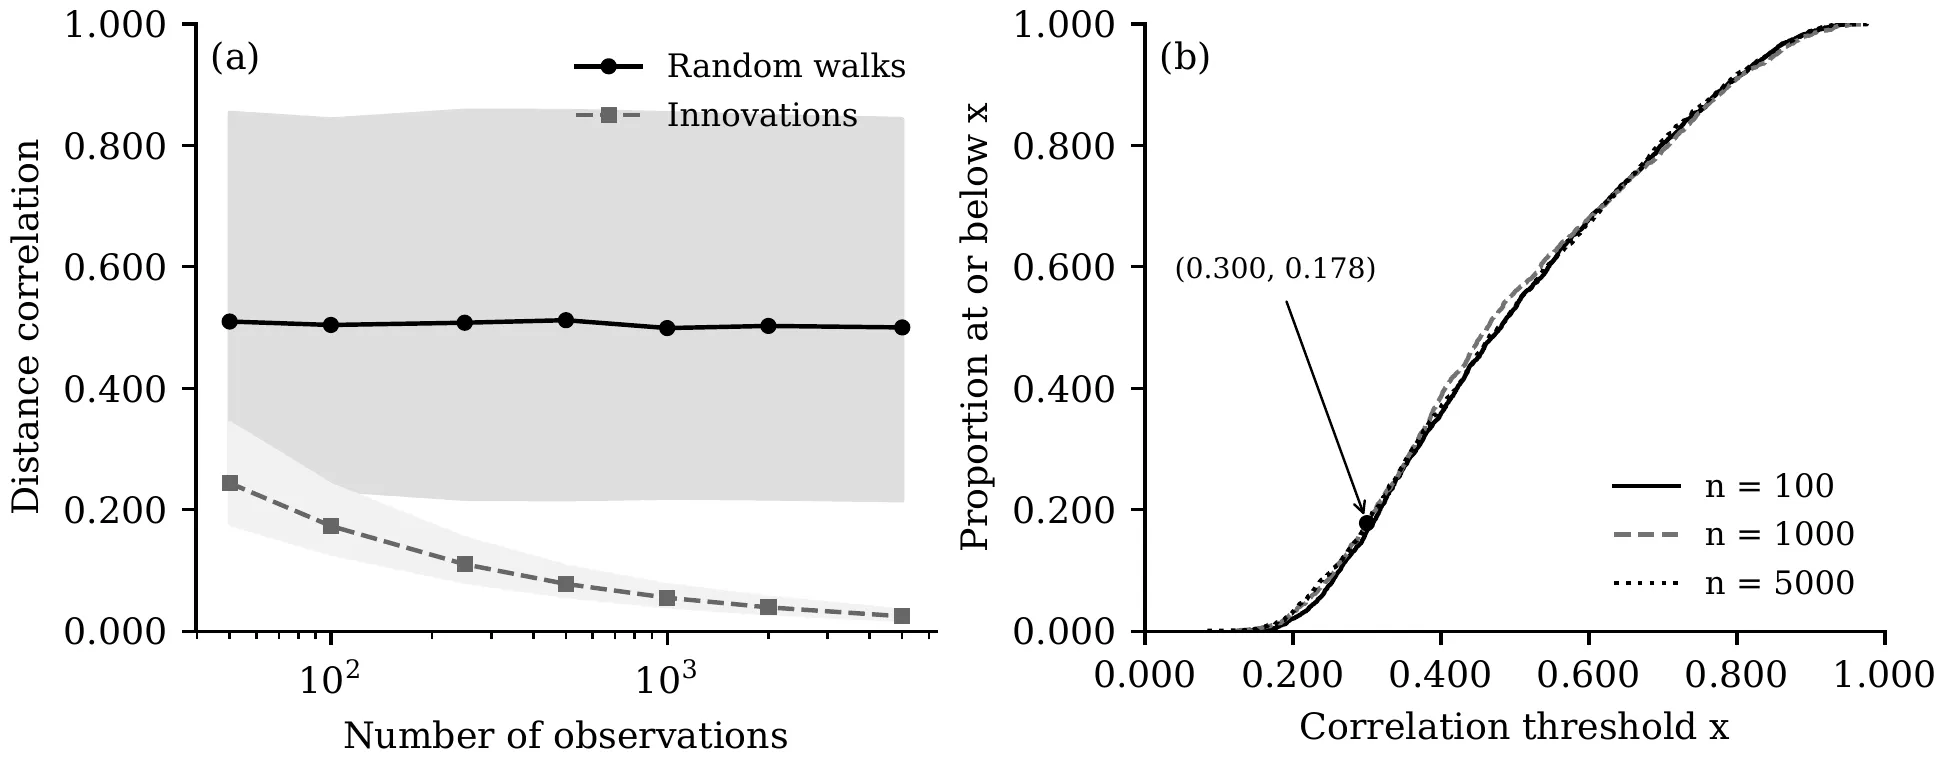
(a) Correlação de distância média para passeios aleatórios (linha contínua) e para seus passos independentes (tracejada), com faixas de 5–95%, em função do número de observações. (b) Distribuição das correlações dos passeios para 100, 1.000 e 5.000 passos; o ponto marcado mostra que 17,8% delas não passam de 0,3 com 5.000 passos. — Figura 1, Zhu & Xie (2026), arXiv:2611.16614.
O teste que sempre dá alarme falso
A maneira padrão de testar a independência com a correlação de distância é embaralhar: misturar muitas vezes a ordem temporal de uma das séries e ver se o valor real se destaca. Os autores provam que, para passeios aleatórios, esse teste rejeita a independência com uma probabilidade que tende a 1, qualquer que seja o nível de erro escolhido.
As simulações concordam. No nível habitual de 5%, o teste de embaralhamento declarou erroneamente uma ligação para 94% dos pares de passeios independentes de 100 passos, e para todos os 300 pares de 500 e de 2.000 passos. Para os próprios passos independentes, errou cerca de 5% das vezes, como deveria. O embaralhamento destrói a ordem temporal que os passeios carregam e, por isso, constrói uma referência que não descreve passeios independentes.
Níveis ou passos?
O estudo também calcula uma média exata para o limite da covariância de distância ao quadrado, 26/(75π) − 1/12, cerca de 0,0270, que as simulações reproduzem com uma diferença de cerca de um erro-padrão.
Os autores tiram uma lição cuidadosa. Perguntar se dois processos são dependentes não é o mesmo que perguntar se um par observado de trajetórias está associado ao longo do tempo. Tomar as diferenças entre valores sucessivos recupera passos independentes, mas então o teste trata dos passos, não dos níveis — uma pergunta diferente. Um teste válido para dados que derivam, não estacionários, precisa incorporar à sua referência a dependência deles ao longo do tempo, e construir um é um problema à parte que este artigo não resolve.